
«А вдруг через полгода будет дешевле?»
Представим обычную ситуацию: семья несколько лет копила деньги, наконец нашла подходящую квартиру и уже готова к покупке. Но тут кто-то из знакомых говорит: «Вы что, сейчас покупать собрались? Цены же на максимуме! Подождите немного — скоро все подешевеет».
И вот покупка откладывается. Покупатели продолжают следить за объявлениями, читать новости и прогнозы, а квартиры тем временем продаются и продолжают дорожать...
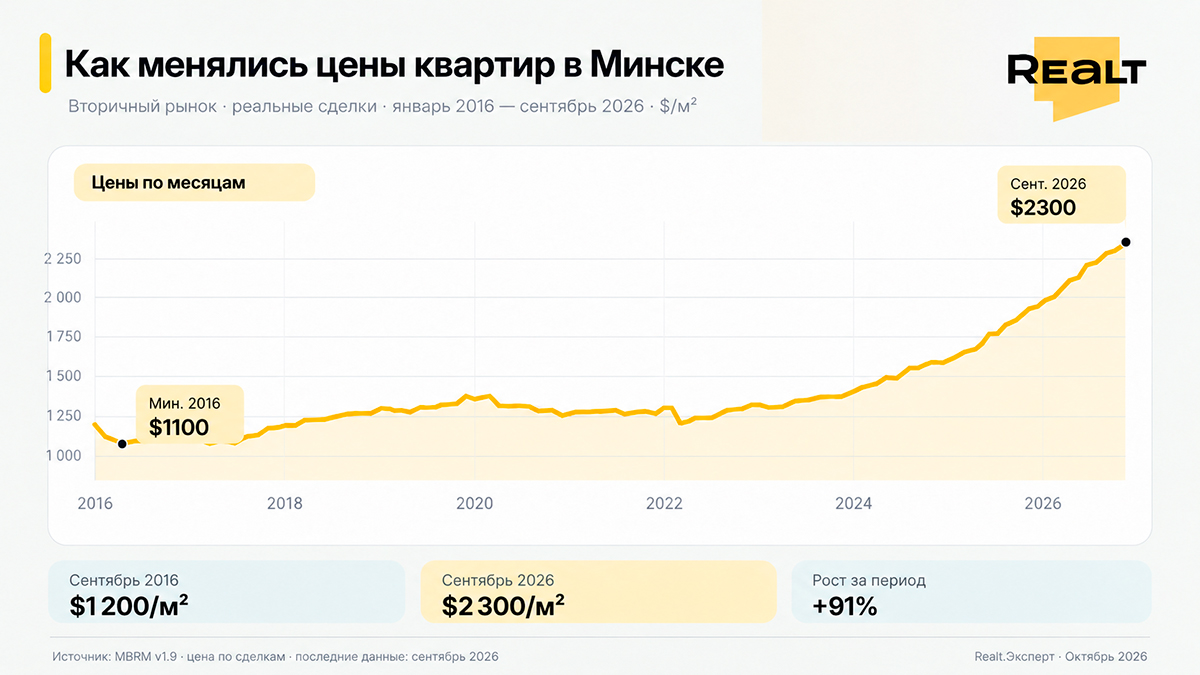
Такая история — обычное дело для многих покупателей еще с 2017 года, когда после «ценового дна» 2016 года стоимость жилья на фоне подешевевших кредитов начала свое восхождение на сегодняшний «олимп». Или сегодня еще не «олимп»?
— Проблема в том, что ценовое дно, как и пик цен, мы обычно можем уверенно определить только задним числом, когда уже видим, что происходило с рынком в последующие месяцы и годы, — говорят заместитель директора по аналитике Realt Андрей Чернышев.
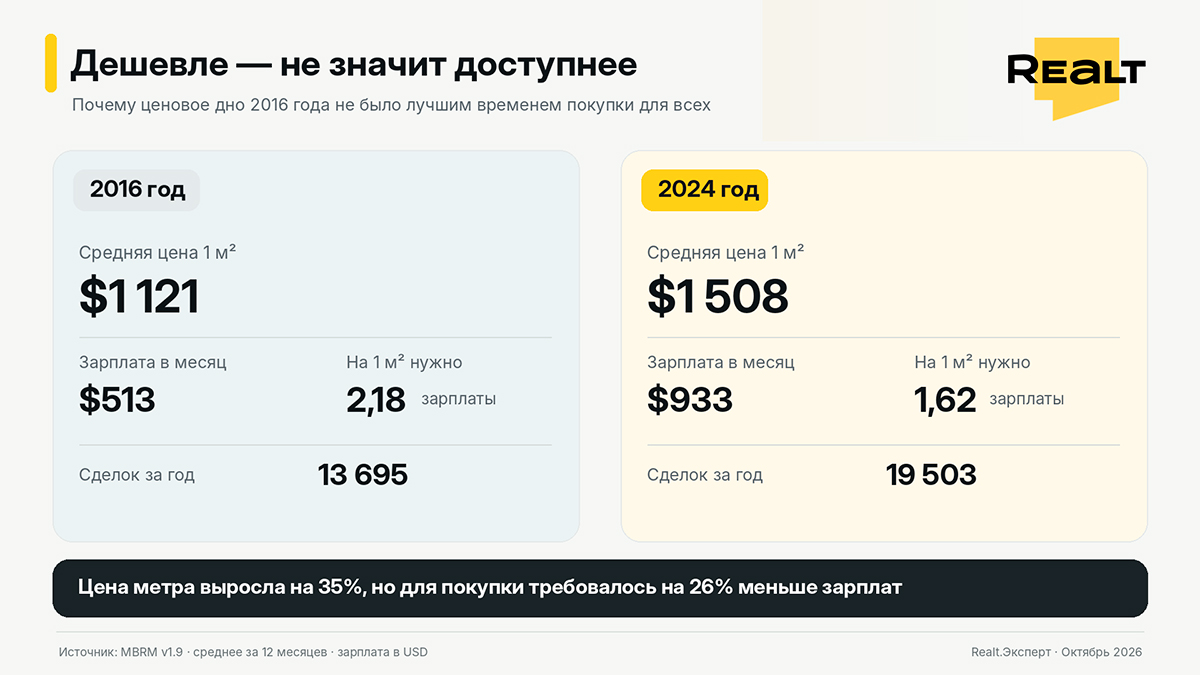
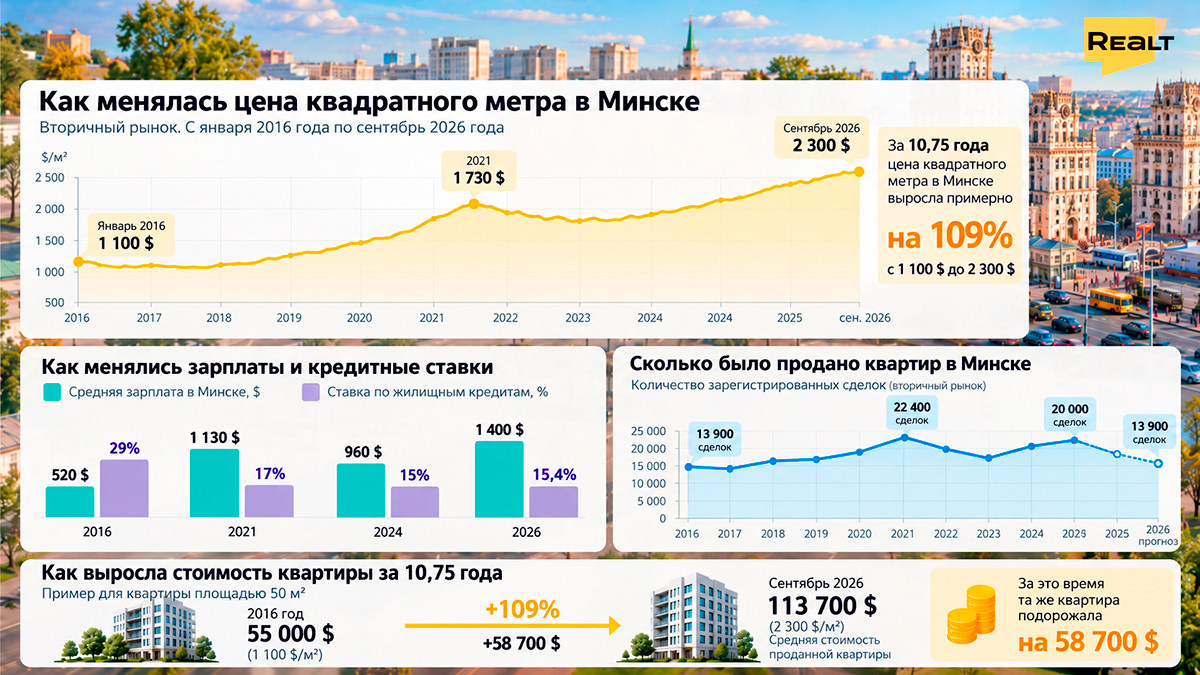
Например, сегодня многие с ностальгией вспоминают 2016 год, когда средний квадратный метр на вторичном рынке Минска стоил $1100 — то самое «дно цен». Казалось бы, идеальное время для покупки! Но если посмотреть чуть шире, все уже не так однозначно. Средняя зарплата минчанина тогда составляла около $520, а ставки по жилищным кредитам доходили до 29% годовых. И поэтому продажи квартир на вторичном рынке шли весьма вяло: за год даже менее 14 000.
Или второй пример: 2024 год, когда было продано рекордное количество квартир по Минску — 20 000 за год. И это без учета строящихся новостроек! Но при этом квартиры были заметно дороже — порядка $1500 за метр. Зато зарплаты уже выросли до $960, а кредитные ставки опустились до 15%. В результате купить квартиру многим было легче, чем на ценовом дне 2016-го.
Что получается: самые дешевые квартиры — необязательно самые доступные для покупки. А значит, одного желания дождаться минимальных цен недостаточно. Важно еще понимать, сможете ли вы воспользоваться этим моментом. Самый важный навык будущего — способность учиться новому.
А теперь давайте разберемся с вопросом на конкретных жизненных примерах.
Вариант 1. Покупаем квартиру для жизни. И деньги уже есть
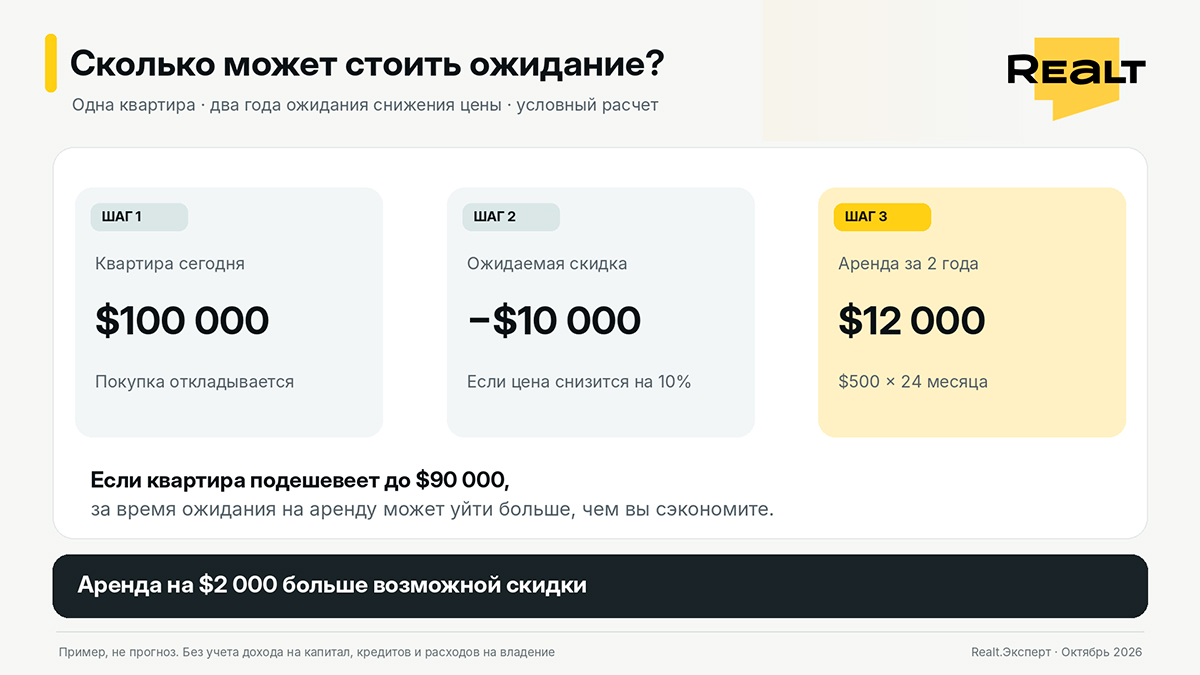
Представим молодую семью, которая снимает однокомнатную квартиру за $500 в месяц. За несколько лет супруги накопили $100 тысяч, нашли подходящую двушку и готовы переезжать. Но решили еще немного подождать — вдруг цены снизятся?
Допустим, они рассчитывают на падение стоимости квартир на 10%. Тогда желаемая экономия составит $10 тысяч. Весьма приличная сумма! Но что, если ждать придется не полгода, а два года? За это время семья заплатит за аренду $12 тысяч. То есть даже при снижении цены выбранной квартиры на 10% расходы на съемное жилье окажутся больше предполагаемой экономии.
Конечно, это упрощенный расчет, в котором не учтено, что имеющиеся накопления могут приносить доход, а собственная квартира тоже требует расходов. Но он хорошо показывает, что ожидание снижения цен тоже имеет свою цену.
А если семья присматривает не готовую квартиру, а новостройку на стадии строительства? Допустим, готовая квартира стоит $100 тысяч, а похожая в строящемся доме — $95 тысяч. На первый взгляд экономия очевидна. Но если дом сдадут только летом 2027 года (реальный пример из сегодняшнего дня), а до этого придется еще восемь месяцев платить по $500 за аренду, то из первоначальных $5000 экономии останется всего $1000. И это без учета возможного переноса сроков окончания строительства и времени на ремонт.
Получается, что даже более дешевая квартира в новостройке необязательно окажется более выгодной покупкой. Особенно если до получения ключей нужно продолжать платить за чужое жилье.
А теперь представим другую ситуацию. Человек накопил те же $100 тысяч, но пока живет с родителями. Или у него уже есть собственная квартира, а новую он покупает для улучшения жилищных условий.
Он никуда не торопится, аренду не платит и может спокойно искать подходящий вариант, торговаться, ждать интересных предложений. И если на рынке действительно появляются признаки возможного снижения цен, для такого покупателя ожидание вполне может оказаться разумным решением.
Вывод: даже для двух покупателей с одинаковой суммой денег правильный момент покупки может быть совершенно разным. Потому что один каждый месяц платит за ожидание, а другой — нет.
Вариант 2. Квартира для жизни, но без кредита не обойтись
А теперь немного изменим условия и представим, что у семьи из нашего первого примера есть только $50 тысяч, а остальные $50 тысяч придется брать в кредит. Казалось бы, все просто: если квартира подешевеет на 10%, то и кредит понадобится меньше. Значит, нужно ждать? Но даже и тут не все так просто.
Для покупателя с кредитом важна не только цена квартиры, но и стоимость заемных денег. Например, если сегодня банк предлагает кредит под 15% годовых, а через год ставка вырастет до 18%, то возможная экономия на стоимости квартиры может быть частично или даже полностью съедена более дорогим кредитом.
И наоборот: если цены останутся прежними, но кредитные ставки заметно снизятся, покупка может стать доступнее даже без всякого падения цен на жилье. Именно поэтому мы вначале вспоминали 2016 и 2024 годы — на этом примере хорошо было видно, как сильно доступность кредитов влияет на возможности покупателей.
Но даже здесь есть еще один важный момент: допустим, сегодня семье хватает доходов на ежемесячный платеж, но после выплаты кредита остается совсем немного денег на жизнь. А впереди еще ремонт, мебель, бытовая техника... Стоит ли в такой ситуации торопиться, даже если квартира кажется выгодной? Скорее нет, ведь потеря работы, временное сокращение доходов или непредвиденные расходы могут превратить покупку собственной квартиры в серьезную финансовую проблему.
Вывод: при покупке в кредит нужно искать не только выгодную цену квартиры, но и комфортное сочетание первоначального взноса, процентной ставки и ежемесячного платежа. И обязательно оставлять финансовый запас.
Вариант 3. Покупаем квартиру для инвестиций. Чтобы сдавать в аренду
Здесь ситуация уже совсем другая: покупателю не нужно решать собственный жилищный вопрос. Его цель — получать доход от вложенных денег. И на первый взгляд нынешний рынок аренды выглядит достаточно привлекательным.
По данным Realt, за последний год средние ставки долгосрочной аренды однокомнатных квартир в Минске выросли примерно на 18%. И даже бюджетная однушка, сдаваемая за $350 в месяц, способна приносить $4200 арендных платежей в год. Конечно, это еще не чистая прибыль: нужно учитывать налоги (но их не так уж и много — BYN 50 в месяц за комнату), ремонты, возможные простои и другие расходы. Но в отличие от покупки ради перепродажи у такой инвестиции есть важное преимущество: даже если рыночная стоимость квартиры перестанет расти, собственник все равно будет получать деньги от арендаторов.
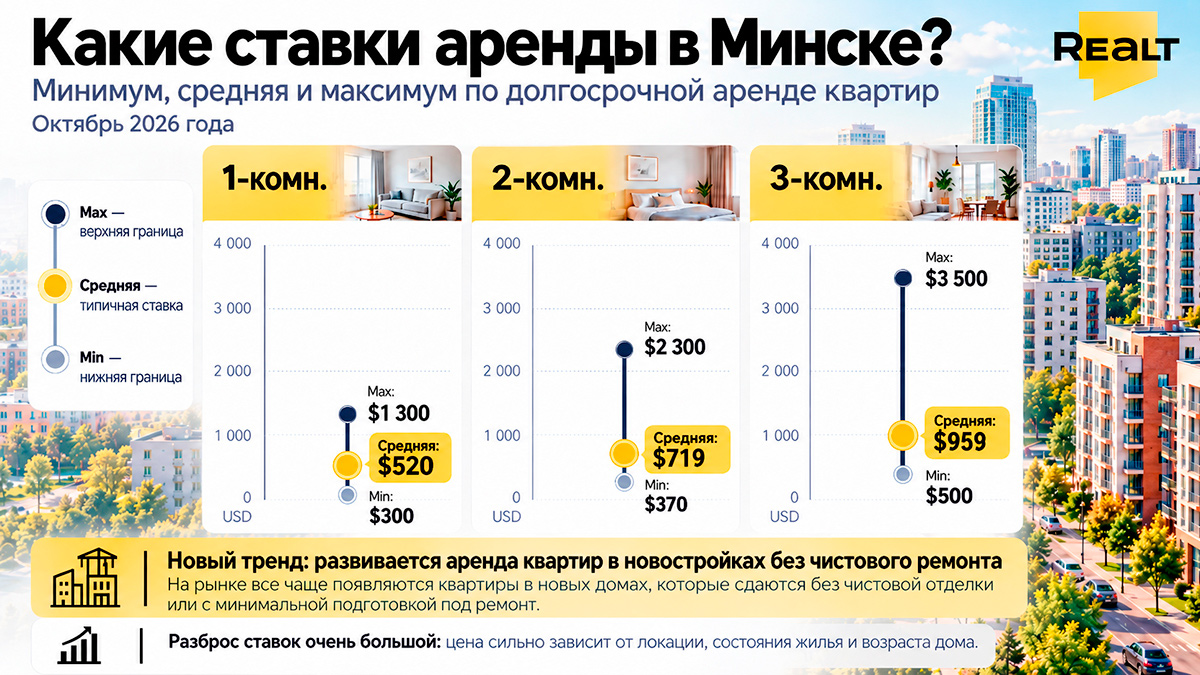
Правда, и здесь есть важные особенности: дороже купить не значит выгоднее сдавать. Например, две бюджетные однокомнатные квартиры иногда способны приносить больший совокупный арендный доход, чем одна дорогая за те же деньги. Потому что арендаторы далеко не всегда готовы переплачивать за престижное жилье на столько же, на сколько отличается стоимость его приобретения. Поэтому для такого инвестора главное — не просто купить квартиру до очередного роста цен, а правильно рассчитать доходность от вложенной суммы.
И еще один нюанс: готовую квартиру можно начать сдавать практически сразу, а строящаяся новостройка не будет приносить арендный доход до завершения строительства и ремонта. Что по логике вещей можно записывать в упущенную выгоду.
Вывод: при покупке квартиры под аренду важно не столько угадать ценовое дно, сколько найти объект, который будет приносить максимально выгодный доход относительно всех вложенных денег.
Вариант 4. Покупаем квартиру, чтобы потом продать дороже
Именно здесь вопрос выбора момента покупки стоит наиболее остро. Еще год-два назад в Минске была весьма популярна такая схема: купить квартиру в новостройке на стадии строительства, дождаться сдачи дома и продать ее дороже. Причем иногда даже без ремонта. И действительно, на растущем рынке подобные сделки могли приносить весьма неплохой доход. Но сейчас ситуация уже не столь однозначная.
Цены на квартиры за последние годы заметно выросли. При этом рынок постепенно приближается к периоду, когда дальнейшее повышение стоимости жилья уже не выглядит таким очевидным, как раньше.
Представим, что инвестор покупает квартиру в строящемся доме за $100 тысяч. Рассчитывает, что к моменту ввода в эксплуатацию в 2027 году она будет стоить $115 тысяч. Значит, потенциальный заработок — $15 тысяч до расходов. Но что, если через год такая квартира будет стоить все те же $100 тысяч? Или даже $95 тысяч? В первом случае инвестор не заработает на росте цены, хотя все это время его деньги были вложены в строительство. Во втором — при продаже придется фиксировать убыток.
Конечно, никто не утверждает, что квартиры в 2027 году обязательно подешевеют. Но и гарантировать их дальнейшее, столь значительное подорожание, как это было в последние годы, сегодня никто не может. Именно поэтому прежняя стратегия «купил на стройке — продал после сдачи» становится более рискованной.
Вывод: если прибыль зависит исключительно от того, что кто-то в будущем согласится заплатить за квартиру дороже, к выбору момента покупки нужно подходить особенно осторожно.
И чем ближе рынок к возможному изменению ценового тренда, тем важнее учитывать не только вероятную прибыль, но и возможные потери.
А что, если идеальная квартира уже перед вами?
Мы рассмотрели четыре совершенно разные ситуации. Но есть еще одна проблема, знакомая практически каждому покупателю: человек нашел квартиру, которая устраивает его по расположению, площади, планировке, состоянию и стоимости. Вроде бы все совпало, но сомнения остаются: а вдруг через (обещанное в соцсетях) время такая же квартира будет стоить на $5000 дешевле? И покупка откладывается.
Однако есть одна простая вещь, о которой в погоне за минимальной ценой часто забывают: самая дешевая квартира необязательно самая выгодная.
Допустим, одна двушка стоит $95 тысяч, а другая — $100 тысяч. Первая вроде бы привлекательнее. Но у нее неудобная планировка, до работы добираться значительно дольше, а ремонт потребует еще $10 тысяч. Вторая же полностью готова к проживанию и расположена именно там, где хотелось. Какая покупка окажется удачнее?
Для семьи, которая собирается прожить в квартире следующие 10–15 лет, ответ может быть очевидным. Даже если спустя год выяснится, что цены на рынке немного снизились. Ведь квартира для жизни — это не только финансовый актив, а в первую очередь комфорт, привычный образ жизни, близость к работе, школе, детскому саду и множество других вещей, которые не измеряются стоимостью квадратного метра.
Поэтому хорошая покупка — необязательно самая дешевая. А та, которая лучше всего решает вашу задачу за приемлемые деньги.
Когда действительно лучше подождать?
Но вернемся к вопросу, который мы поставили в самом начале: насколько обоснованны ожидания снижения цен? Ведь если вероятность такого сценария действительно высока, то, возможно, стоит отложить покупку независимо от ее цели.
И здесь важно отличать реальные изменения на рынке от громких прогнозов. Если квартир в продаже становится все больше, покупателей — меньше, сроки продажи увеличиваются, а продавцы все чаще соглашаются на скидки, это действительно может говорить о том, что дальнейшему росту цен становится сложнее продолжаться. Особенно если одновременно ухудшаются условия кредитования и снижается покупательская активность.
Но даже все эти признаки не означают, что через полгода квартиры обязательно подешевеют на 10–15%. Иногда рынок может просто остановиться в цене (пример 2021 года), а иногда — продолжить рост, но уже более медленными темпами (пример 2022–2023 годов).
Поэтому прежде чем откладывать покупку, задайте себе простой вопрос: почему именно я считаю, что через полгода квартира будет стоить дешевле?
Если ответ основан только на чьем-то уверенном заявлении в социальных сетях, возможно, это не самый надежный аргумент. А вот если есть конкретные рыночные предпосылки, вы никуда не торопитесь, не платите аренду и располагаете деньгами для покупки, ожидание вполне может иметь смысл.
Главное — понимать, ради какой возможной выгоды вы ждете и чем рискуете, если прогноз не оправдается.
Выводы: как понять, что время покупки пришло?
Получается, универсального ответа на вопрос «Покупать сейчас или подождать?» одновременно для всех покупателей действительно нет. Но найти его просто — для этого нужно просто разобраться:
-
Для чего покупается квартира? Для жизни, сдачи в аренду или перепродажи? Ведь одна и та же квартира по одной цене может оказаться удачной покупкой для семьи и неудачной — для инвестора.
-
Насколько покупка доступна именно вам? Хватает ли собственных средств, комфортен ли кредит, придется ли платить аренду во время ожидания и сколько еще денег потребуется до момента заселения?
-
Что произойдет, если цены поведут себя не так, как вы ожидаете? Станет ли квартира от этого ненужной вашей семье? Сможет ли она продолжать приносить арендный доход? Или вся инвестиционная идея потеряет смысл?
И если найденное понимание вас устраивает, возможно, нет необходимости продолжать искать тот самый идеальный момент, который все равно невозможно определить с абсолютной точностью. Ведь удачная покупка — необязательно та, после которой цены выросли еще больше. А та, которая оправдала ваши ожидания и решила задачу, ради которой вы ее совершали. Это главное, если хотите купить квартиру так, чтобы потом не пожалеть.