
В Нацбанке объяснили, зачем нужен «КРОК», когда есть Белкарт
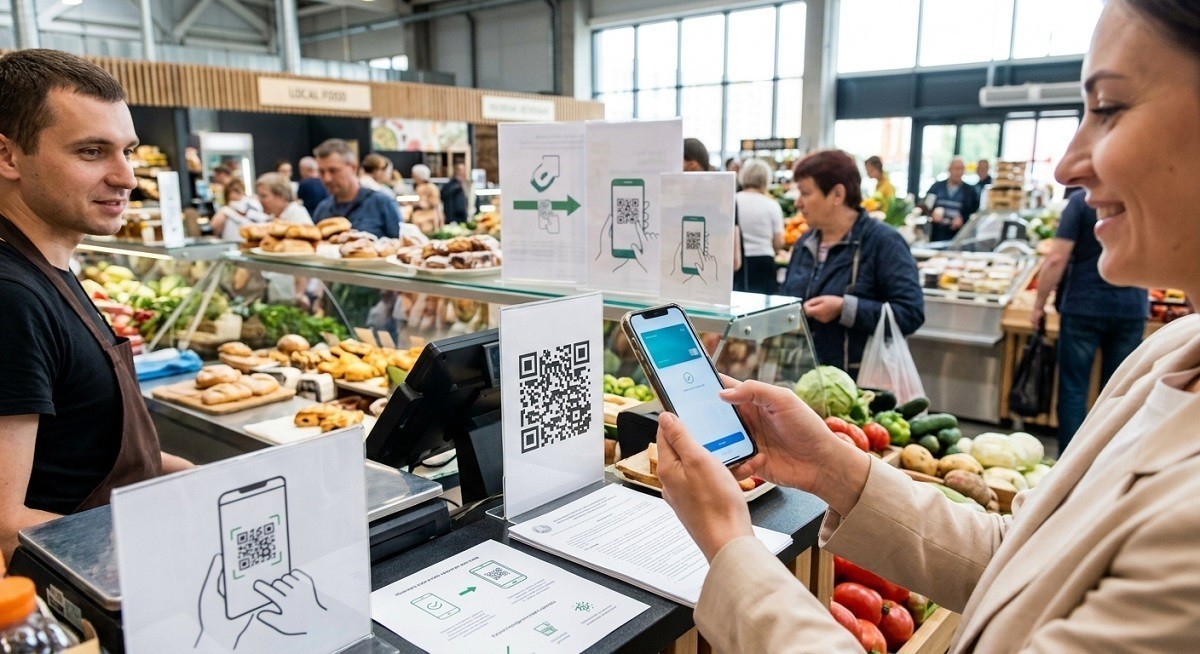
С 1 декабря 2026 года сервис платежей по QR-коду «КРОК» должен стать доступным для клиентов каждого банка Беларуси. При этом регулятор призвал банки не просто разместить «КРОК» в своем приложении, а сделать так, чтобы он был «максимально понятен и удобен для использования». Параллельно Нацбанк совместно с другими ведомствами ведет работу по подключению предприятий торговли и сервиса к новому платежному инструменту.
Вместе с тем в профессиональном сообществе возник вопрос о целесообразности масштабного продвижения «КРОКа» при наличии устоявшейся национальной платежной системы Белкарт.
Андрей Картун сказал, что регулятор не перестает уделять внимание развитию сервисов Белкарта.
Тем самым мы обеспечиваем безусловную возможность проведения платежей для всех экономических агентов в Беларуси вне зависимости от влияния внешних и внутренних факторов», — подчеркнул зампред Нацбанка.
Он также анонсировал расширение функционала Белкарта в следующем году благодаря партнерству с рядом институтов, но других деталей не озвучил.
Вместе с тем Картун допустил, что «КРОК» заберет определенную долю рынка у традиционных пластиковых карт. Однако о замещении речи не идет.
Речь не идет о замене одного сервиса на другой. Эти процессы реализуются параллельно, носят взаимодополняющий характер. Наша задача состоит в развитии национальной комплексной платежной системы и инфраструктуры», — сказал он.
По его словам, развитие альтернативных платежных сценариев призвано решить главную стратегическую задачу — сократить хождение наличных денег. Власти установили ориентир: довести долю безналичных платежей в розничном товарообороте до 70% к 2030 году. На текущий момент этот показатель уже превысил 65%. В определенных сегментах, например в карточных операциях, доля вплотную приблизилась к 80%. Однако в целом есть куда стремиться и где ускоряться, резюмировал Андрей Картун.