
Ставки в стрит-ретейле в некоторых ЖК догнали центр города
Значение объектов «по пути» растет: потребителю нравится делать покупки и получать услуги рядом с домом или работой. По оценке агентства недвижимости Result Estate, сейчас рынок столичного стрит-ретейла занимает примерно 980 тыс. кв. м, на которых расположено более 12 тыс. различных объектов.
При этом вакантность на этом рынке составляет 3,6%. Для сравнения: во время пандемии этот показатель был равен 5,5%, а в 2022–2023 годах на фоне неблагоприятной геополитической обстановки и вовсе поднимался до 6%.
Эксперты делят столичный стрит-ретейл на несколько зон. Первая, традиционная — это центр города (от ул. К. Маркса до Немиги и от ж/д вокзала до ул. Энгельса). Как правило, все помещения здесь в очень хорошем состоянии, практически все прошли реконструкцию или модернизацию. Вторая зона — это популярные не так давно появившиеся локации (например, ул. Зыбицкая, Раковское предместье) и, наконец, новые жилые комплексы, где сейчас сосредоточен самый большой объем свободных помещений.
Предсказуемо самые высокие ставки аренды — в первой зоне: 15,1–25,4 евро за кв. м в месяц, во второй зоне аренда места обойдется в 12,4–15,9 евро за «квадрат», а в ЖК — от 7 до 16,3 евро. Но это в среднем. При детальном рассмотрении обнаруживается, что ставки аренды в стрит-ретейле в новых ЖК уже догнали центр города.
Топ-10 ЖК с самыми высокими средними ставками в стрит-ретейле (в месяц, за кв. м)
-
«Гулливер» — 26,8 евро;
-
«Комфорт парк» — 18,8 евро;
-
«Олимпик Парк» — 16,8 евро;
-
Новая Боровая и пр-т Дзержинского — 16,4 евро;
-
«Левада» — 14,7 евро;
-
Лебяжий — 14,4 евро;
-
«Фарфоровый» — 13,9 евро;
-
Лошица — 13,5 евро;
-
«Маяк Минска» — 12,7 евро;
-
«Минск-Мир» — 10,1 евро.
Парадокс столичного стрит-ретейла: на две стоматологии — 84 ПВЗ
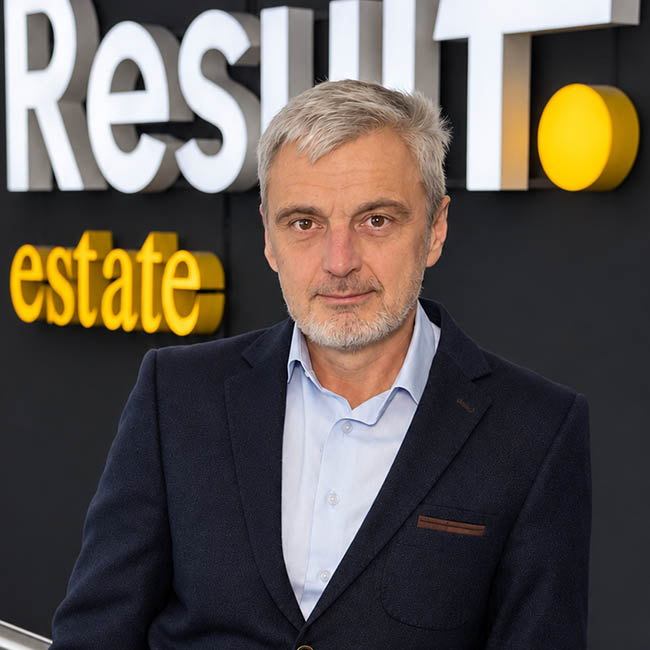
Именно новые ЖК, по оценкам Result Estate, дадут в ближайшие годы основной приток свободных площадей для стрит-ретейла.
— Новые жилые районы формируют новые центры локального спроса, ведь это не только новые квартиры, но и новый поток покупателей, — говорит Дмитрий Соловых. — Рост населения создает потребность в магазинах, кафе, услугах и сервисах рядом с домом.
Если в первой зоне в перспективе появится чуть более 15 тыс. кв. м площадей в стрит-ретейле (их дадут три строящихся МФК), то новые ЖК — это 67,9 тыс. кв. м дополнительных площадей.
Топ-10 ЖК с новым предложением под стрит-ретейл (кв. м)
-
«Минск-Мир» — 10 тыс.;
-
«Гранд Авеню» — 6 тыс.;
-
«Квартал на Грушевке» — 6 тыс.;
-
«Фарфоровый» — 5 тыс.;
-
«Маэстро» — 4 тыс.;
-
«Смарт» — 3,5 тыс.;
-
Масюковщина-4 — 3 тыс.;
-
DEPO (1-я очередь) — 2,6 тыс.;
-
Лошица-5,10 — 2,5 тыс.;
-
«Гулливер» — 2,1 тыс.
И вот здесь проявляется главный парадокс для рынка.
— Да, новое предложение увеличивает объем коммерческих площадей в новых жилых массивах. Но не все эти площади автоматически становятся востребованными у покупателей или арендаторов. Новым районам пока сложно генерировать потребительский поток, сопоставимый с центральными локациями, — констатирует Дмитрий Соловых. — К тому же избыток однотипных площадей в одной локации ведет к росту вакантности.
Так, например, эксперты изучили, что чаще всего открывают на первых этажах в «Минск-Мире». Оказалось, лидерство по открытиям удерживают парикмахерские (101 заведение) и бьюти-услуги (91), а также ПВЗ (84). Затем идут кофейни (42), продуктовые (41) и цветочные (33) магазинчики.
Примерно в одинаковых количествах открываются аптеки (24) и алкомаркеты (22). Меньше всего ветклиник (2), стоматологий (2) и образовательных услуг (2).
— В итоге во многих сегментах очень высокая конкуренция, и арендаторам/операторам таких помещений необходимо бороться за потребителя, конкурировать ценами или сервисом, что ведет к снижению окупаемости инвестиций и к уменьшению доходности этих объектов стрит-ретейла, — объясняет наш эксперт.
Топ сделок в столичном стрит-ретейле
В Минске за восемь месяцев 2026 года в сегменте стрит-ретейла, согласно данным Национального кадастрового агентства, было совершено 207 сделок на сумму $29,8 млн. В общей сложности владельца сменили площади в объеме 18 тыс. кв. м. Почти 60% сделок прошли в новых ЖК.
При этом 47% сделок в новых жилых массивах пришлось на «Минск-Мир», также в пятерке — «Маяк Минска», Лошица, «Левада» и пр-т Дзержинского. Однако самая высокая средняя цена метра в инвестиционных сделках оказалась в «Северном Береге» (более $3 тыс.).
В разрезе конкретных сделок самой дорогой оказалась покупка торгового помещения на ул. Наполеона Орды, 37 (его приобрел ретейлер, который развивает сети «Гиппо» и «Белмаркет»): магазин площадью чуть более 1 тыс. кв. м был продан за $770 тыс.
Также в тройку самых дорогих сделок вошли: продажа административно-торгового помещения на ул. Братской, 12 (цена — $596,4 тыс. за 257,8 кв. м), а также кафе на ул. Ж. Алферова, 22 ($554,5 тыс. за 304,1 кв. м). Обе эти локации расположены в «Минск-Мире».
Что будет со стрит-ретейлом дальше
Эксперты уверены: рынок стрит-ретейла вступает в новый этап развития, где важным будет не количество помещений, а рост их качества.
— Будущее стрит-ретейла зависит не от стен, а от понимания того, кто пройдет мимо них завтра, — считает Дмитрий Соловых. — Спрос будет концентрироваться в локациях с устойчивым трафиком, плотным населением и сформированным окружением.
А вот история места как таковая (например, когда покупается помещение, где раньше был культовый магазин вроде «Подарки» или «Природа») не создает трафик. Здесь, говорят эксперты, такая же ситуация, как и с пустующими сейчас ТЦ первого поколения (например, «Зеркало», «Паркинг» и т. д.). Все меняется, меняется и потребитель. Если нет соответствующего нынешним требованиям предложения — нет и посетителя-покупателя.
В итоге, по прогнозам Result Estate, в будущем объекты будут все больше адаптироваться под конкретные сценарии потребления, а соответствие предложения спросу станет ключевым фактором.
Фото: Office Life