
— Как сегодня можно охарактеризовать ЕРИП? Это ведь уже давно не просто система для оплаты коммунальных услуг и мобильного телефона.
Михаил Кречко: Абсолютно верно. Сегодня ЕРИП — это полноценная цифровая экосистема приема платежей. Бизнесу важно не просто принять платеж. Ему нужно провести весь процесс. В него входят выставление счета, проверка оплаты и при необходимости возврат денег. Все эти задачи сегодня решает ЕРИП.
— Если коротко: что представляет собой инфраструктура ЕРИП для бизнеса образца 2026 года?
Михаил Кречко: Один из наших ключевых продуктов — сервис E-POS. Это универсальный способ приема платежей через ЕРИП, который позволяет расширить перечень платежных инструментов и значительно упростить процесс оплаты услуг. Подключившись к сервису E-POS, предприятие получает возможность организовать альтернативный безналичный прием платежей в свой адрес в режиме реального времени без использования терминального оборудования.
Единое QR-пространство (сервисы «КРОК» и «Мой QR») объединяет расчеты физлиц и бизнеса. «КРОК» — это наш национальный сервис QR-платежей, созданный по инициативе Национального банка на базе ЕРИП и системы мгновенных платежей. Его официальный запуск состоялся в июле 2026 года. Процесс масштабирования идет стремительно, до 1 декабря 2026 года подключение к сервису является обязательным для всех банков Республики Беларусь.
«КРОК» активно внедряется в ретейле, его главные преимущества для бизнеса очевидны:
-
низкая комиссия — до 0,8% без дополнительных расходов и скрытых платежей;
-
мгновенное зачисление — деньги поступают на расчетный счет в течение несколько секунд в режиме 24/7;
- принимать оплату можно через кассовое ПО, POS-терминалы, API, платежные ссылки в соцсетях или платежную кнопку на сайте.
«Мой QR» — сервис, который позволяет быстро и безопасно переводить деньги по QR-коду. Создан для того, чтобы максимально упростить переводы между физическими лицами, а также помочь самозанятым безопасно и удобно принимать оплату за свои услуги. Чтобы получить деньги, не нужно диктовать кому-то номер своей банковской карты, вы просто в пару кликов генерируете свой персональный QR-код на сайте raschet.by, а отправитель его сканирует.
Сервис «ЕРИП.Бизнес» — инструмент, который позволяет компаниям настроить онлайн-прием платежей через ЕРИП в точках обслуживания клиентов (выставлять счета, моментально узнавать об оплатах и отслеживать статус всех транзакций).
Важно отметить платежи через ЕРИП юридическими лицами за административные процедуры прямо в системе дистанционного банковского обслуживания. Это решение избавляет бизнес от бумажной волокиты: больше не нужно распечатывать платежные поручения, ставить печать банка и везти в госорганы. Данные о платеже поступают ведомствам автоматически.
— Насколько эти сервисы востребованы рынком? Какова динамика платежей?
Михаил Кречко: Объем платежей в ЕРИП за три квартала 2026 года превысил 41,9 млрд рублей — на 20% больше аналогичного периода прошлого года. Ежемесячно проходит свыше 60 млн транзакций при среднем чеке 77,8 рубля.
В платежной системе уже зарегистрировано около 51,5 тыс. производителей услуг, а число доступных к оплате сервисов достигло 82,9 тыс. Бизнес активно оцифровывает свои расчеты.
Оптимизация затрат: почему терминал становится «пассивом»
— Один из ваших ключевых продуктов — сервис E-POS. Почему бизнесу выгоднее принимать оплату по QR-кодам и платежным ссылкам, а не ставить классический банковский терминал?
Михаил Кречко: Главная выгода — снижение операционных расходов и ликвидация скрытых платежей. Подключаясь к E-POS, бизнес избавляется от абонентской платы, затрат на покупку кассовой ленты, оплату SIM-карт для терминалов.
Фиксированная ставка в размере 1,2% в E-POS существенно ниже стандартного банковского эквайринга.
Для малого и среднего бизнеса физический терминал становится дорогим «пассивом». Его аренда и обслуживание оплачиваются ежемесячно вне зависимости от наличия платежей и их количества, без учета сезонности и отпускного периода. В E-POS бизнес платит только за успешные транзакции, само обслуживание сервиса бесплатное. При найме курьеров или открытии новых точек не нужно докупать оборудование: организация просто бесплатно генерирует дополнительные QR-коды или дает доступ сотрудникам в приложение.
Таким образом, E-POS решает сразу две задачи: QR-код заменяет терминал на точке, а платежная ссылка в e-commerce избавляет от подключения интернет-эквайринга.
— В каких отраслях ваши решения приживаются лучше всего?
Татьяна Мещанская: E-POS отлично адаптируется под любые задачи, и его пользу уже оценили во многих сферах бизнеса. В лидерах — торговля (интернет-магазины, офлайн-точки, ярмарки), особенно при наличии доставки, предоплаты или рассрочки; сфера образования (онлайн-школы, курсы, детские секции, где родители легко платят по QR-коду на инфостенде); бытовые услуги — от клининга до ремонта на дому, где мастеру не нужно возить терминал, а клиенту — искать наличные без сдачи. Также сервисы ЕРИП востребованы в посуточной аренде жилья, бьюти-индустрии, медицинских центрах, сфере развлечений.
— Малый бизнес часто пугается слова «интеграция». Насколько технически сложно запустить E-POS?
Михаил Кречко: Запуск E-POS не сложнее настройки интернет-банкинга или регистрации в соцсетях. Для работы в торговой точке, на островке или в мессенджерах интеграция вообще не требуется.
В личном кабинете E-POS необходимо ввести сумму и нажать кнопку «Создать счет». Готовую ссылку отправить покупателю в мессенджер, а QR-код показать на экране смартфона или распечатать. Уведомление об оплате продавец видит мгновенно.
Для тех компаний, которым требуется интеграция (например, с сайтом или 1С), разработаны стандартные модули и открытое готовое API.
— Мы с вами говорим о компаниях, но сейчас много самозанятых. Людям, которые пекут торты на заказ или оказывают услуги репетиторов, не нужны сложные CRM-системы, им нужно только принять деньги.
Татьяна Мещанская: E-POS пользуются не только компании, к нему подключено почти 2 тыс. самозанятых. Они ценят функциональность личного кабинета и возможность интеграции с приложением «Профдоход».
А для тех, кому нужно просто быстро принять оплату, ЕРИП предоставил новый инструмент для физических лиц и самозанятых «Мой QR». Теперь каждый может создать свой персональный QR-код. Его можно показывать на экране смартфона, отправить ссылкой в мессенджер или распечатать. Плательщик считывает его своим банковским приложением и вводит сумму платежа. При этом такой перевод абсолютно бесплатный как для получателя платежа, так и для его отправителя.
Мгновенные возвраты и круглосуточные выплаты
— В торговле постоянно случаются отмены заказов. Как в ЕРИП устроен процесс возврата средств покупателю?
Михаил Кречко: Возврат полностью автоматизирован. Продавцу достаточно найти платеж в личном кабинете по номеру операции и нажать кнопку «Возврат». Система сама распознает транзакцию и мгновенно отправит деньги обратно на ту же карту или счет покупателя (либо на иные предоставленные им реквизиты). Возможен и частичный возврат, если клиент возвращает одну позицию из чека.
Единственное исключение — платежи в бюджет. Например, ошибочно оплаченную госпошлину вернуть через ЕРИП не получится — здесь действует установленный законодательством порядок возврата средств из бюджета.
— Сервис «Выплаты» помогает компаниям оперативно переводить деньги физлицам. Кому это выгодно на практике?
Михаил Кречко: Если стандартный ЕРИП — это инструмент для того, чтобы бизнес принимал деньги, то сервис «Выплаты» — это движение в обратную сторону: удобный и выгодный для компаний способ отправить деньги в адрес физического лица в режиме 24/7.
Сервис интересен для страховых компаний, субъектов хозяйствования, осуществляющих выплаты фрилансерам, выдачу микрозаймов, а также для операторов криптоплатформ и организаторов лотерей.
Стоимость сервиса составляет 0,5% от суммы, что позволяет компаниям экономить значительные суммы денег за счет отсутствия необходимости осуществлять банковские переводы на счета физлиц, открытые в разных банках. К тому же исключаются затраты на инкассацию и кассовые операции с наличностью. Это автоматизирует рутину, снижает нагрузку на бухгалтерию и ускоряет исполнение обязательств перед клиентами, повышая их лояльность.
Региональный спрос, барьеры скепсиса и ценность офисов
— Давайте перенесемся за пределы МКАД. Как региональный бизнес реагирует на цифровизацию? Там растет число подключений к вашим сервисам?
Татьяна Мещанская: Безусловно, региональный бизнес активно вовлекается в цифровизацию, однако этот процесс имеет свои уникальные особенности. Региональный менталитет принято считать более консервативным, чем столичный, и в этом есть доля правды: в регионах склонны придерживаться привычных методов работы, а к любым инновациям подходят с разумной долей скепсиса, предпочитая сначала убедиться в их надежности, прежде чем начать использовать. Но! Перефразирую известное выражение: «Регионы медленно запрягают, да быстро едут».
Цифры говорят сами за себя. Возьмем наш сервис E-POS. За 2024 год в регионах к нему подключилось около 2500 поставщиков услуг, за 2025-й — еще плюс 3500. А за 10 месяцев текущего года присоединилось свыше 4500 региональных клиентов.
— У ЕРИП есть офисы в каждом областном городе. В эпоху, когда все можно подключить дистанционно и решить через поддержку в мессенджере, зачем вам физическое присутствие в регионах?
Татьяна Мещанская: На первый взгляд так и есть. В век автоматизации и дистанционных сервисов может показаться, что личные встречи уходят в прошлое. Но на практике живой контакт по-прежнему многое решает — он укрепляет доверие и повышает лояльность.
Наша сеть офисов — это гарантия того, что мы всегда рядом с клиентом. Все отделения расположены в центральных локациях, и добраться туда из любой точки города — вопрос нескольких минут. Мы понимаем, что многим людям привычнее и проще решать вопросы лично, а не в мессенджерах. Именно поэтому не уходим полностью в онлайн, а даем клиентам возможность выбирать удобный формат общения.
Сказывается и осторожность: на фоне постоянных новостей о телефонных мошенниках человеку спокойнее прийти и воочию убедиться, что перед ним специалисты ЕРИП. Про «воочию убедиться» у нас даже есть внутренний мем. Мы регулярно сталкиваемся с тем, что люди считают ЕРИП какой-то абстрактной цифровой экосистемой и искренне удивляются, встречая в офисе живых сотрудников, говорят при этом: «А что, в ЕРИПе есть люди?!»
Присутствие в областных центрах позволяет нам активно интегрироваться в региональную бизнес-среду. Наши сотрудники в Бресте, Витебске, Гродно, Могилеве и Гомеле — жители этих городов. Они хорошо знают местную специфику, говорят с клиентами на одном языке и понимают их потребности с полуслова.
Эволюция клиентского опыта: от базовых платежей к мобильным покупкам
— Насколько наличие ЕРИП влияет на решение покупателя о сделке?
Татьяна Мещанская: Для белорусского покупателя ЕРИП — это понятный, безопасный и привычный способ оплаты, который есть в приложении абсолютно любого банка страны. Наличие ЕРИП становится синонимом удобства: оно снимает любые сомнения перед покупкой и превращает процесс оплаты в простое, секундное действие. Масштаб говорит сам за себя: ежедневно в этой платежной системе проходит свыше 2 млн платежей, а в пиковые дни — до 6 тыс. операций в минуту. Представьте: за то время, пока мы с вами беседуем, десятки тысяч белорусов уже что-то оплатили через ЕРИП. При этом ЕРИП перестал быть историей только про «коммуналку» и оплату мобильного. Люди выбирают его для расчетов с частным бизнесом — от интернет-магазинов до фитнес-клубов.
— Резюмируя наш разговор, представим, что сейчас текст читает директор небольшой булочной, который принимает платежи с помощью банковского терминала «3 в 1», но еще думает, расширять ли свои платежные инструменты. Какой ваш главный аргумент в пользу того, чтобы он уже сегодня оставил заявку на подключение к ЕРИП?
Татьяна Мещанская: Не буду снова повторять все преимущества наших сервисов — возможность сэкономить и так далее, — а предложу представить ситуацию. Утром я выхожу на пробежку или гуляю с собакой. Кошелек с картами остался дома, но телефон всегда со мной. Я иду мимо булочной, чувствую аромат свежей выпечки и хочу купить к завтраку парочку круассанов. Но у меня нет ни карты, ни наличных: я — без круассанов, булочная — без клиента.
Подключив же E-POS, булочная откроет двери для мобильных покупателей: я плачу смартфоном, булочная получает деньги, и все довольны. Для успешного ведения бизнеса всегда важно иметь удобные и разные инструменты для приема платежей. А выбирает уже клиент. Предлагая клиенту выбор, как платить, компания напрямую влияет на рост своей выручки. Покупателю должно быть удобно, он не должен думать, как ему отдать вам деньги.
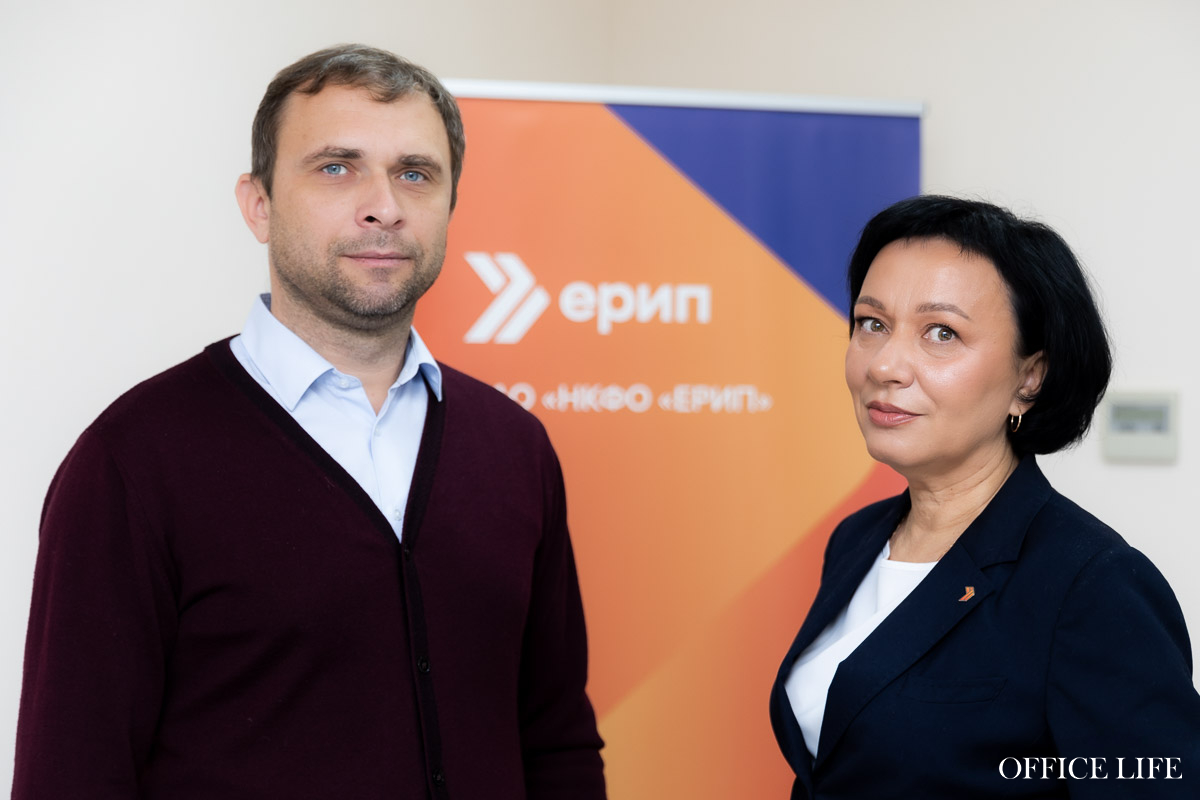
Фото: Павел Садовский / Office Life
Партнерский материал