
Когда срочно нужны деньги. Пять реальных историй, в которых белорусов выручил сервис онлайн-займов
Что такое P2P и как работает такое заимствование
P2P (от английского peer-to-peer) означает «от человека к человеку». Деньги в долг дает не банк или микрофинансовая организация, а другой человек. В этой схеме все просто: заимодавец хочет выгодно вложить свои сбережения, а заемщик быстро решить свою проблему — без походов в банк, справок, залогов и поручителей. Находят они друг друга с помощью онлайн-площадки, которая работает как посредник, получая за это небольшую комиссию. Сервис идентифицирует клиентов, проверяет заемщиков на платежеспособность и помогает официально подписать договор онлайн. Оператор не аккумулирует средства клиентов. Все расчеты между заемщиком и заимодавцем производятся через банк-партнер.
В Беларуси работу сервисов онлайн-заимствования строго контролирует Национальный банк на основании указа президента № 196 (от 25 мая 2021 года). Легально работать в этой сфере могут только те компании, которые включены в официальный реестр Нацбанка. Первой и самой крупной такой платформой стала «Капуста», созданная компанией «Инновационные Финансовые Стратегии». Остальные операторы пошли по ее стопам.
«Капуста» в цифрах и фактах
-
Свидетельство Нацбанка № 1 от 14 января 2022 года.
-
Резидент ПВТ с 1 ноября 2025 года.
-
Аттестованная система защиты информации (класс 3-ин, 3-юл).
-
Зарегистрировано более 33 540 клиентов.
-
Средняя сумма займа — 600 рублей.
-
Средний срок — 30 дней.
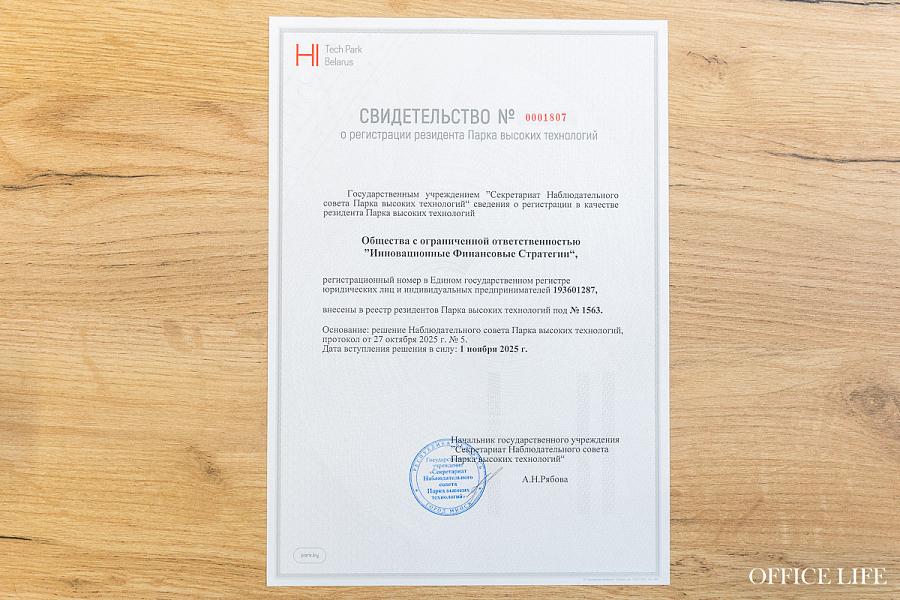
Поначалу сервис работал в бета-режиме, а с мая 2023 года вышел на полную мощность. По итогам 2025 года «Капуста» занимает более половины рынка P2P-заимствований в Беларуси. За сентябрь 2026-го клиенты посредством сервиса получили более 10,3 млн рублей.
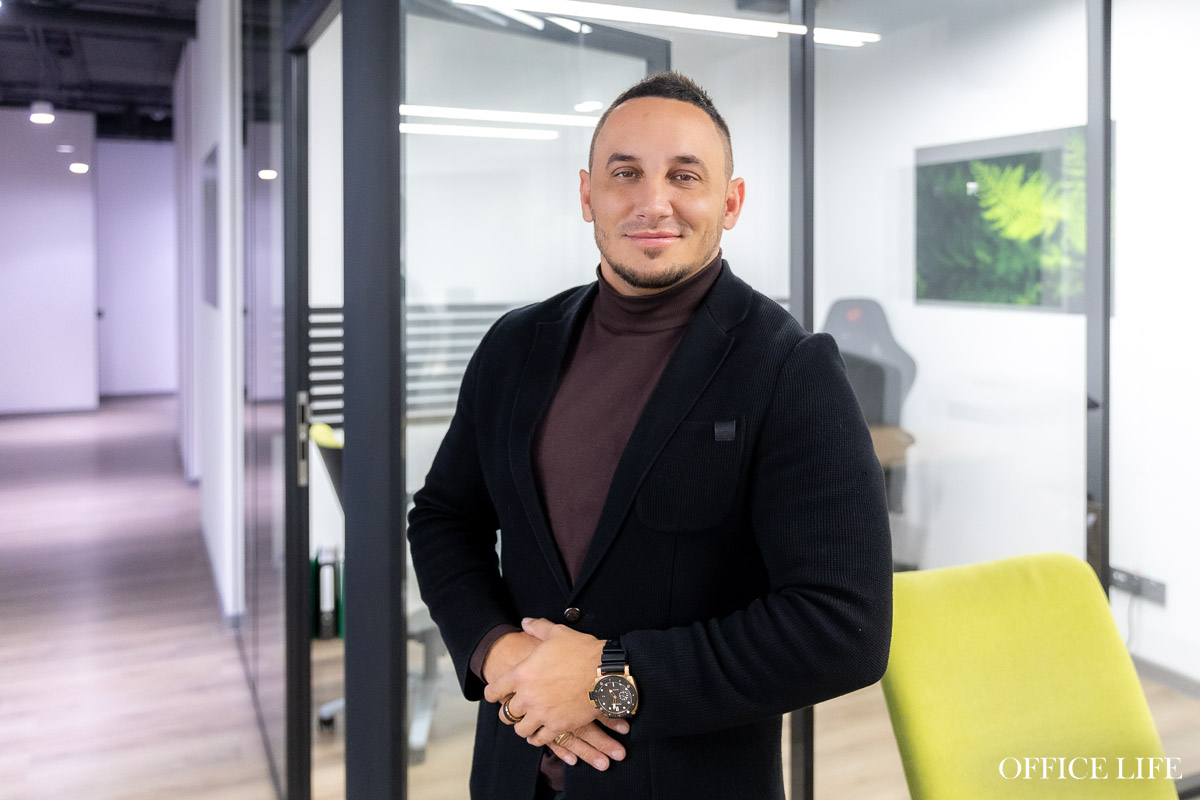
Основатель «Капусты» Роман Овчаров считает, что основные цели командой профессионалов достигнуты, что подтверждает результат работы площадки.
— Раньше люди обращались к частным кредиторам или знакомым. Такие сделки редко оформлялись юридически, и обе стороны оставались без защиты, — говорит Роман. — Мы хотели вывести эти отношения в правовое поле и предложили белорусам понятный финансовый инструмент в виде онлайн-займов — с договором, биометрической идентификацией сторон, прозрачными расчетами и понятным механизмом взыскания. Государству такой формат тоже выгоден — никаких «серых» схем и налоговые поступления в бюджет.
В планах — масштабировать проект и экспортировать услуги за пределы Беларуси. Не скрою, мы уже ведем ряд переговоров по франшизе с зарубежными партнерами.
«Банк даже не рассматривал мою заявку. А здесь я получил шанс»
Аудитория площадки неоднородна, поэтому предложение адаптируется под конкретную жизненную ситуацию. По статистике сервиса, 57% клиентов берут займы, чтобы дожить до зарплаты. 19% используют деньги на ремонт, лечение, срочные покупки. Для 16% важны «контроль и предсказуемость». А 8% отказали в банковском кредите, как, например, самозанятому из Бреста.
Мужчине нужны деньги на закупку материалов для работы, но банк отказал из-за отсутствия официального дохода. Получился замкнутый круг. Тогда ремесленник решил отправить заявку через «Капусту». Инвестор ее одобрил, ему было приятно осознавать, что его деньги помогут другому человеку. И таких историй немало, в чем убедился Office Life, пообщавшись с клиентами сервиса.
«Для меня это была единственная возможность поставить мужа на ноги»
Пенсионерка Галина Владимировна пользоваться «Капустой» начала, когда у мужа случился инсульт. Важно было начать восстановление как можно раньше. А на реабилитацию требовалось 50 рублей в день...
— Мне понравилось, что на «Капусте» сразу видно, какую сумму нужно вернуть, — говорит минчанка. — Все честно: люди помогают мне поставить на ноги мужа, а я им — немного заработать.
Реабилитация уже дала результат: муж начал ходить, к нему вернулась речь.
Галина Владимировна намерена пользоваться «Капустой» как минимум до конца года. Возвращает займы всегда без задержек. Помимо неплохой пенсии, у нее есть подработка на дому, так что деньги на жизнь остаются.
«Благодаря сервису вернула долг знакомым и купила кресло»
Оксана из Могилева решила поменять работу, но поиски несколько затянулись, поэтому пришлось занимать деньги у друзей. Чтобы побыстрее их вернуть, воспользовалась «Капустой». К тому времени уже три месяца проработала на новом месте.
— По профессии я юрист, поэтому сначала все проверила, — рассказывает Оксана. — Выяснила, что «Капуста» регулируется Нацбанком и является резидентом ПВТ, а регистрация клиентов происходит через МСИ. Почитала отзывы в интернете. Все это добавило мне уверенности в том, что сервис легальный, а не какой-то «черный кредитор».
По словам собеседницы, «Капуста» здорово выручает, когда нужна небольшая сумма, за которой в банк не пойдешь. Например, недавно Оксана купила кресло с хорошей скидкой: 15 минут — и нужная сумма была на ее карте.
«Удобно, если надо закрыть какие-то непредвиденные расходы»
Минчанин Александр о сервисе узнал от приятеля, тот пользовался P2P-заимствованием и был доволен.
— Уже год «Капуста» меня выручает, когда надо быстро закрыть какие-то непредвиденные расходы: зарплата задерживается, сломалась машина, детям что-то нужно срочно купить, — говорит мужчина. — Проценты здесь адекватные, сразу видишь, какую сумму надо выплатить, и сам решаешь, когда и сколько вернуть — с учетом досрочного погашения.
«„Капуста“ помогла мне полностью изменить жизнь!»
Татьяна из Несвижа после замены тазобедренного сустава передвигалась на костылях. Ранее из-за болезни пришлось оставить работу и оформить инвалидность, но женщина мечтала вернуться к полноценной жизни. Требовались дорогие лекарства и реабилитация, а денег взять было негде.
— Как-то ковыляла в горестных мыслях, а мимо ехал грузовик с капустой, — рассказывает героиня. — Посмотрела на капусту и вспомнила о сервисе займов, о котором рассказывала взрослая дочь. Подумала: почему бы не воспользоваться? Справки и поручители не нужны, плюс не чувствуешь неловкости, как когда просишь в долг у знакомых.
Лечение помогло, Татьяна нашла новую работу, занялась танцами и решилась на развод. Вместе с сыном-школьником переехали в дом, который достался ей от отца.
— Так что благодаря «Капусте» я начала новую жизнь, — говорит Татьяна.
Как зарегистрироваться на сервисе и что важно учитывать
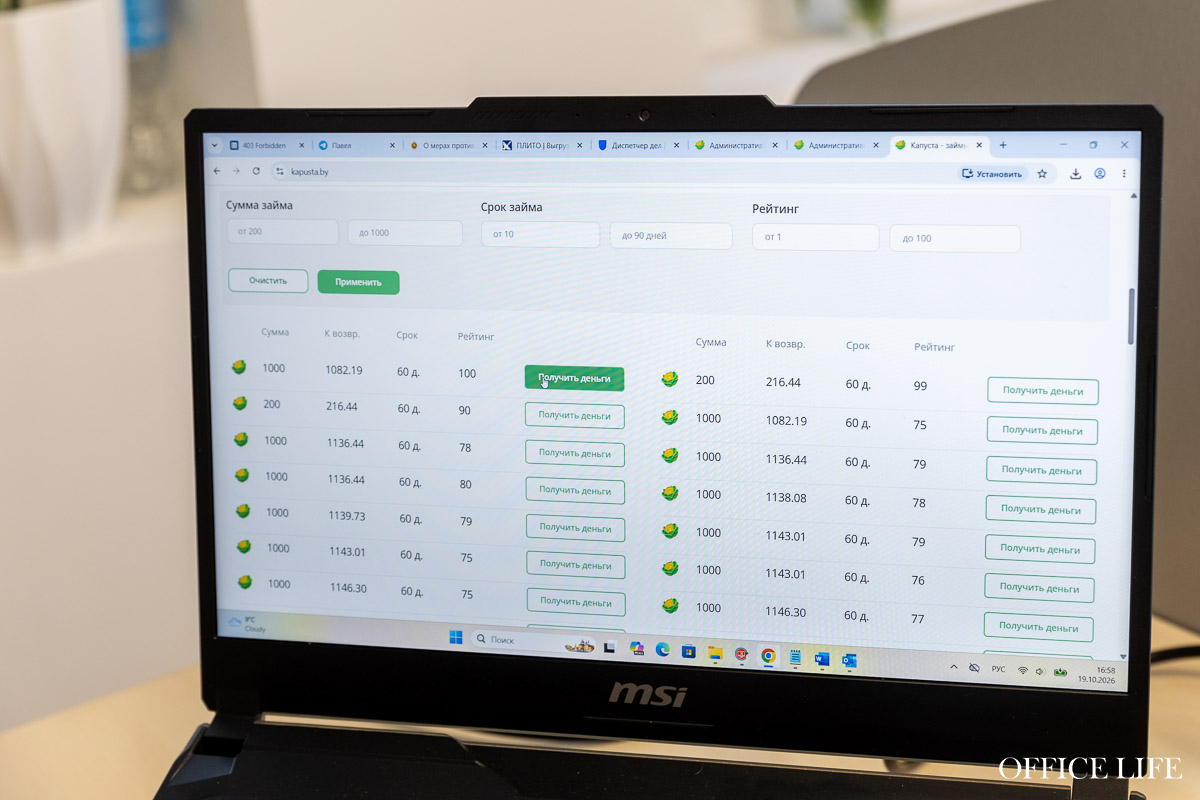
Чтобы получить деньги через «Капусту» и подписать договор, заемщику нужно пройти несколько этапов: регистрацию на платформе, биометрическую идентификацию через МСИ, расчет рейтинга и активацию личного кабинета. После этого можно выбрать заявку. Вероятность одобрения запроса — 95%.
Что предлагает «Капуста»?
-
Займы от 200 до 1000 рублей на срок от 10 до 60 дней.
-
До трех займов одновременно (общая сумма — до 3000 рублей).
-
Полностью онлайн: от заявки до денег на карте.
-
Прозрачная итоговая сумма возврата до оформления.
-
Без залога и справок о доходах.
-
Комиссия сервиса — 8% для заемщика (удерживается при выдаче).
-
Досрочное погашение с пересчетом процентов по фактическому сроку пользования займом.
Подробные условия — на сайте kapusta.by.
В последнее время в Беларуси набирает обороты новый вид мошенничества: злоумышленники создают подставные сайты, предлагающие различные онлайн-услуги, и просят посетителей оставить там свои личные данные. Затем чужие данные используют для регистрации на платформах онлайн-заимствования — и человек, сам того не подозревая, становится должником.
«Капуста» — единственный в стране сервис онлайн-заимствования, который использует биометрическую идентификацию через МСИ на этапе регистрации. А значит, мошенник не сможет оформить заем, используя чужой паспорт, — он просто не пройдет биометрическую верификацию.
— Перед активацией аккаунта мы обзваниваем практически всех новых клиентов. Наши специалисты уточняют, действительно ли человек хочет зарегистрироваться на платформе и понимает, что деньги придется возвращать, — говорит главный специалист комплаенс-контроля сервиса «Капуста» Алена. — Также используем «холдирование» новых клиентов до одних-двух суток. После регистрации человек не может сразу получить заем: у него есть время, чтобы еще раз взвесить все за и против. А мы пока можем провести дополнительную проверку данных.
Все эти меры — не просто формальность. Они защищают людей от мошенников и помогают сохранить доверие к P2P-модели в целом.
Важный момент: сервис не обещает «легких денег», а дает понятный инструмент заимствования. Поскольку «Капуста» является источником для кредитного регистра Нацбанка, то заемщику нужно ответственно относиться к возврату средств.
— До подписания договора ознакомьтесь на сайте с платежами, которые нужно будет вносить, и итоговой суммой займа, — советует Алена. — Только тщательно взвесив все риски и просчитав, выдержит ли ваш бюджет, заключайте договор.
Как на «Капусте» зарабатывают инвесторы
Каждый заимодавец может разместить на сайте до 50 уникальных заявок и внутри каждой — до 20 займов. Ставка определяется сторонами сделки и ограничена законодательством (не более 50% от суммы займа). Проценты начисляются за каждый календарный день пользования деньгами.
Кстати, у «Капусты» самая большая клиентская база — более 33 540 уникальных регистраций. Только за сентябрь пришло 1399 новых клиентов. Вне зависимости от стратегии, которой придерживается инвестор, здесь у него больше возможностей найти подходящих заемщиков.
— Это хорошая альтернатива банковскому депозиту, причем ставки здесь гораздо выше. Но и риски немаленькие, — отмечает Алена. — Заимодавец сам их оценивает, определяет заемщика и что для него важнее — возможность вовремя вернуть займы или получить более высокий доход. Все сделки и платежи легко контролировать в личном кабинете.
С расчетом подоходного налога от размещения займов тоже все просто. Онлайн-сервис предоставляет инвестору отчет о полученных им доходах за определенный период. На основании документа инвестор составляет налоговую декларацию и подает ее в инспекцию.
Технологичная платформа снижает риски для инвесторов
Многие игроки, особенно новички, применяют довольно рискованную стратегию по выдаче максимальной суммы одному заемщику. На платформе «Капуста» безопасные лимиты проверены временем. Кроме того, средства можно распределить между несколькими заемщиками.
Платежеспособность клиентов оценивается по девяти критериям:
-
кредитная история,
-
доход,
-
возраст,
-
образование,
-
семейное положение,
-
стабильность работы,
-
стаж,
-
имущество,
-
опыт на сервисе.
Также учитываются наличие открытых исполнительных производств, количество иждивенцев и другие факторы. Проводится биометрическая идентификация заемщика через МСИ.
— Проработан механизм защиты интересов инвестора на случай, когда у заемщика возникли сложности с возвратом денег, — уточняет Алена. — Во-первых, с первого дня просрочки начисляется пеня. Во-вторых, договоры займа содержат третейскую оговорку: споры о возврате просроченных займов рассматриваются в упрощенном порядке в третейском суде. Процесс автоматизирован: чтобы сформировать претензию или исковое заявление, достаточно нажать одну кнопку.
Виртуальный консультант, мобильное приложение. Что дальше?
Со временем платформа станет еще удобнее. Специалисты планируют внедрить удобную CRM-систему для инвесторов и сквозную аналитику. Появится и AI-чат-бот — виртуальный ассистент поможет быстрее отвечать клиентам. Также разрабатывается мобильное приложение.
Фото: Павел Садовский / Office Life
Партнерский материал. ООО «Инновационные Финансовые Стратегии» УНП: 193601287