
Кредитный спринт или кооперативный марафон? Как рассчитать реальный входной порог для покупки квартиры в Беларуси
Чем банк отличается от кооператива
Долгое время в обывательской среде банковское кредитование и накопительную систему было принято противопоставлять, однако на практике эти инструменты не конкурируют за одного и того же клиента — они закрывают разные экономические потребности и поведенческие модели покупателей. Главный водораздел между ними лежит в плоскости времени и требований к покупателю.
— Одним людям подходят банковские условия, другим — наши. Вы берете деньги у банка сразу, если подходите по его критериям: официальная зарплата, поручители, первоначальный взнос. В нашем же случае деньги выделяются после накопительного этапа, в котором люди собирают на первоначальный взнос, а затем мы им оставшуюся сумму дофинансируем, — рассказал Владислав Ульчиц.
Для старта нужен только паспорт. Справки о доходах на входе не требуются — их можно донести на протяжении всего этапа накопления, и они носят рекомендательный характер. Не требуется и безупречная кредитная история — ее здесь вообще не запрашивают.
Мнение эксперта

— Кредит больше всего подходит человеку со стабильным, прогнозируемым и подтвержденным доходом, который хочет решить жилищный вопрос здесь и сейчас. Он готов платить за скорость более высокой общей стоимостью квартиры, — комментирует эксперт по недвижимости Андрей Чернышев.
При этом аналитик обращает внимание на скрытые риски классического займа:
— Я бы считал достаточно опасной ситуацию, когда ежемесячный платеж по кредиту держится на пределе возможностей семьи, практически полностью вымывая два текущих дохода. В финансовую модель необходимо изначально закладывать разные сценарии: от декрета и смены работы до временного снижения заработка или проблем со здоровьем. Покупатель должен четко понимать, что он будет делать в этом случае.
Кооперативный механизм переносит фокус внимания на реальную финансовую дисциплину человека в настоящем.
— Если человеку комфортно платить указанную сумму — хорошо, — поясняют в организации. — От заключения договора до покупки квартиры проходит минимум семь месяцев. Этот этап накопления и служит подтверждением платежеспособности.
Зачем жилищно-накопительному сервису собственная «валюта»
Номинальная стоимость жилья и реальный «входной порог» сегодня сильно отличаются в зависимости от региона.
Мнение эксперта
— В Минске бюджетная «однушка» обойдется в $70–90 тыс., в областных центрах — условно от $30–50 тыс. Поэтому один и тот же финансовый инструмент совершенно по-разному выглядит для семьи в Минске и, например, в Могилеве, — отмечает Андрей Чернышев.
По словам аналитика, главный вопрос для покупателя обычно звучит не «сколько стоит квартира?», а «сколько денег мне нужно иметь сегодня и какую сумму я смогу платить каждый месяц?». И здесь у тех, кто пытается накопить на жилье самостоятельно, часто возникают сложности.
— Человек фактически участвует в гонке между своими накоплениями и стоимостью недвижимости. Если квартира дорожает быстрее, чем увеличивается его капитал, он может дисциплинированно откладывать деньги, но при этом не становиться ближе к покупке. Мы хорошо видели этот эффект в последние несколько лет, — резюмирует Андрей.
Чтобы застраховать рублевые сбережения участников от этой «гонки на выживание», в накопительной системе был внедрен внутренний защитный механизм — учетный пай.
— Изначально за основу брали цену квадратного метра в Могилеве, где жилищно-накопительный сервис начинал работу в 2014 году. Учетный пай идет в белорусских рублях и зависит от официальной инфляции. Человек в рублях выкупает паи, привязанные к инфляции. А поскольку этот показатель всегда положительный, накопления постоянно растут. Отчасти это и спасает от роста цен на квартиры, — рассказали в компании.
Стоимость пая рассчитывается на месяц вперед, а каждый участник видит эти изменения в личном кабинете или на сайте организации.
Сколько времени нужно, чтобы получить ключи
Если в классическом кредитовании ключевым фактором является толщина кошелька в момент обращения, то в кооперативной системе главным ресурсом становится время. При этом накопительный этап не является фиксированным — его сроки напрямую зависят от стартового капитала и финансовых возможностей участника.
— Самый быстрый — это семь месяцев. Он подходит тем, кто уже имеет на руках половину стоимости будущего жилья. Участник вносит 50%, делает платежи в течение полугода, а на седьмой месяц компания дофинансирует оставшуюся часть. Рассрочка на остаток рассчитывается на срок до шести лет.
Если у покупателя есть от 10 до 30% стоимости (например, после продажи старого имущества), то при регулярных платежах ключи от квартиры он получает в среднем через 1,5–2,5 года.
— Ну и самый длительный срок — это 3,5–4,5 года, когда человек заключает договор с нулем и вносит минимально возможные платежи, — рассказал Владислав.
На эти сроки можно влиять. Опережаешь график — заселишься раньше. Отстаешь из-за жизненных обстоятельств — штрафов нет, просто срок заселения сдвинется. Отдельная модель разработана и для тех, кто вынужден параллельно оплачивать съемное жилье: чтобы снизить нагрузку, компания предлагает гибкий график.
— Мы понимаем, что человеку тяжело вносить платежи за съем, в кооператив и еще на что-то жить. Следовательно, на этапе накопления можно уменьшить платежи. А уже когда со съемного жилья участник съедет, по сути, в свою квартиру, то платеж можно и увеличить.
Что будет, если завтра в кооператив больше никто не придет
Главный страх перед накопительными системами сводится к вопросу об их устойчивости. Не закроется ли проект, если иссякнет поток новых клиентов? Чтобы ответить на это, достаточно заглянуть в отчетность на август 2026 года: 27 727 участников сейчас финансируют жилье, 7101 объект недвижимости уже приобретен или строится, а 732 квартиры полностью выплачены.
При таких объемах устойчивость кассы обеспечивается внутренней математикой, а не поиском новых людей.
— Если гипотетически предположить, что с сегодняшнего дня договоры заключаться уже не будут, то в первую очередь останутся те 27 тысяч участников, которые сейчас находятся в кооперативе и вносят взносы. Также есть те участники, которые уже живут в квартирах и вносят обязательные паевые взносы, — и вот из обеих этих категорий будут приобретаться квартиры вплоть до последнего участника, — объясняют внутреннюю кухню в «Жилищном балансе». — Поэтому приток новых участников будет влиять только на сроки заселения. Если сегодня перестанут заключаться новые договоры, то у всех просто скорректируются сроки заселения. В первое время не сильно, но для последних будет дольше. Работа компании не зависит существенно от притока новых участников — все, кто заключил договор, свои квартиры получат.
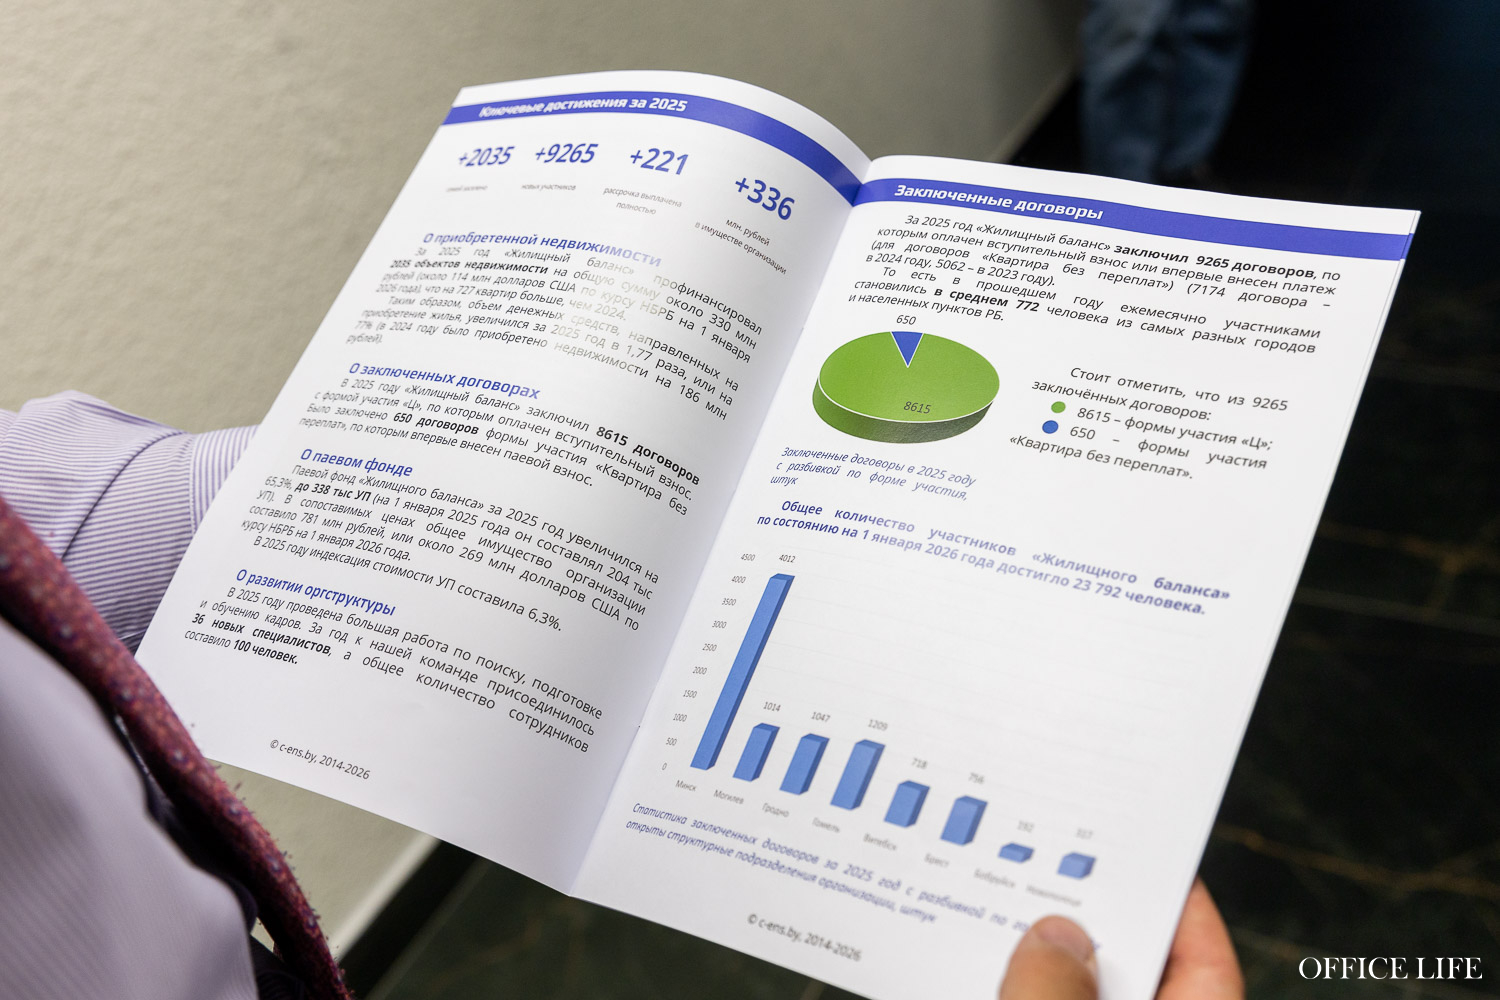
Внутри системы исключен риск нецелевого использования капитала: все потоки идут через один расчетный счет. Как только там появляется сумма на квартиру, объект сразу же покупается для участника в порядке очереди. Более того, «Жилищный баланс» сознательно ограничивает количество новых договоров, чтобы объемы обязательств не превышали емкость рынка недвижимости.
— Мы заранее предполагаем, какую долю рынка будем занимать, поэтому в каждом городе установлен свой лимит по заключению договоров в месяц. Если город достиг лимита, идет запись на следующий месяц. Это делается для того, чтобы квартиры, которые мы обязаны купить, действительно были на рынке, — делятся в организации.
Для Минска этот лимит составляет 170 договоров в месяц на один офис (всего их два, то есть потолок — 340). Например, в августе один офис заключил 164 договора, а второй — 161. Аналогичные лимиты действуют и в регионах (все областные центры, Бобруйск и Новополоцк).
Какие переплаты и из чего складывается цена рассрочки
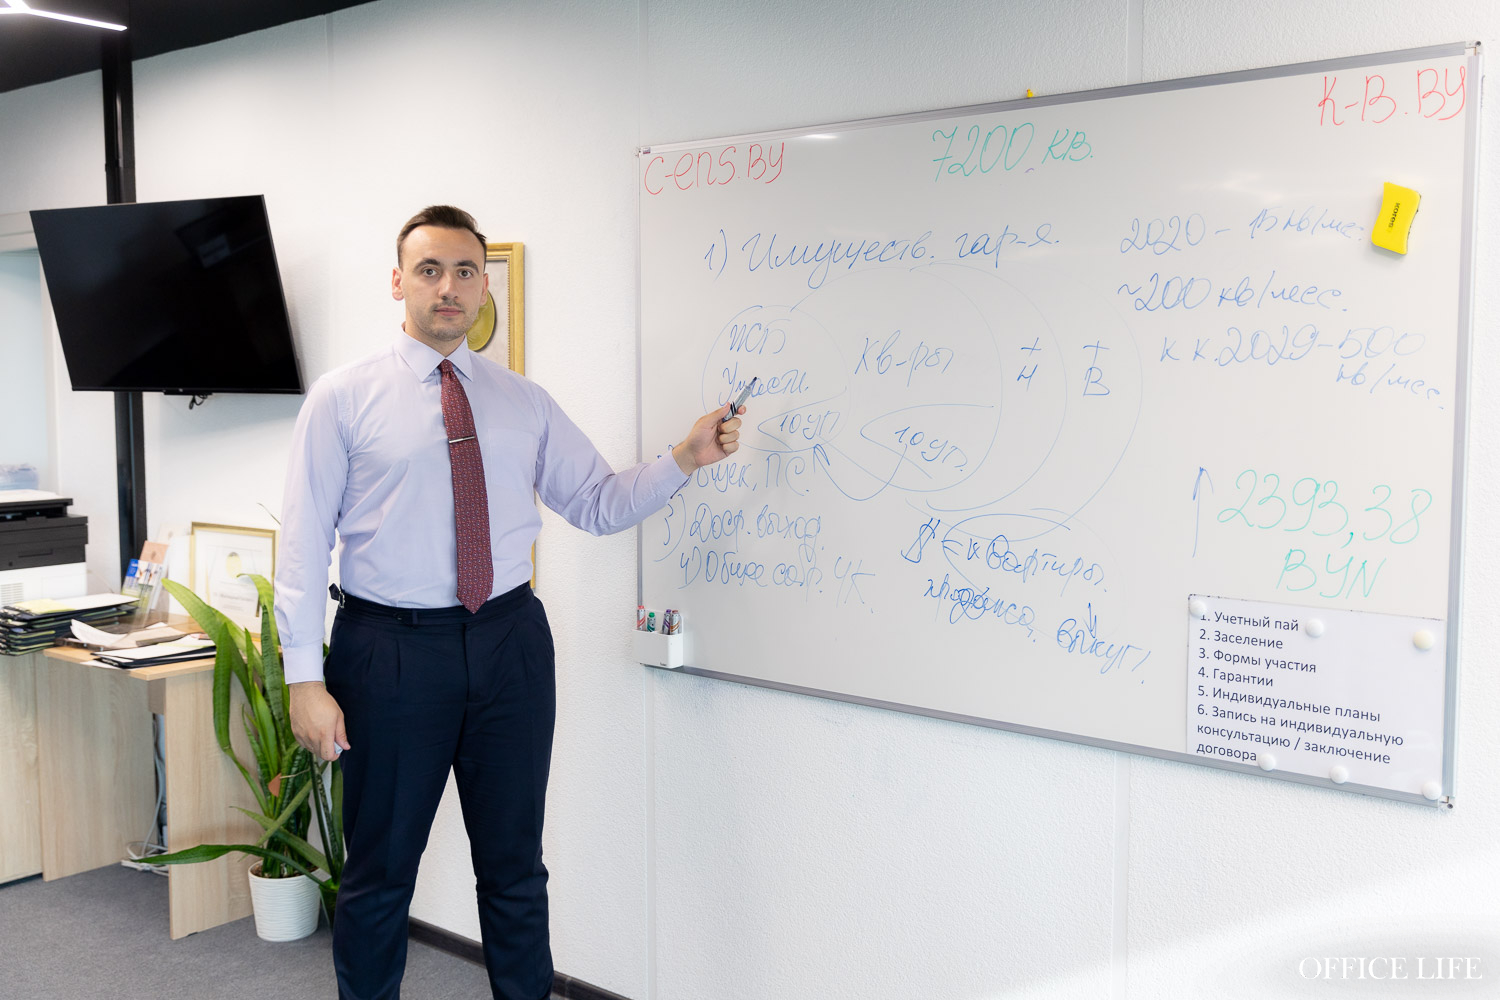
При выборе жилищной программы важна итоговая цена вопроса. Партнерские продукты банков завлекают клиентов рекламой (кредиты под 1% в первые периоды), однако эксперт советует смотреть на дистанцию.
— Мы посчитали, какие средние переплаты получились у тех участников, кто уже выплатил рассрочку (около 700 человек). Вышло в среднем 18% от цены приобретенной квартиры. При этом средний срок участия (накопительный этап плюс рассрочка) у них составил 4,4 года.
Но здесь важно учитывать два момента:
-
жилищно-накопительный сервис финансирует покупку не на 100%. Каждый из этих 700 участников к моменту приобретения квартиры уже внес от 30 до 50% ее стоимости своими силами. Это существенно снижает итоговую сумму переплаты;
-
кривая выплат здесь отличается от банковской. В банке нагрузка максимальна на старте и постепенно убывает (при этом в первые годы гасятся преимущественно проценты, а не тело долга). В кооперативе же стартовый платеж ниже банковского, но постепенно подрастает из-за привязки к инфляции. Через 7–8 лет ежемесячные платежи практически выравниваются с банковскими.
Общая переплата в жилищно-накопительном сервисе складывается из трех составляющих, которые легко рассчитать на примере квартиры за 300 тыс. рублей.
1. Вступительный взнос (разовый, на старте) — 0,5% от плановой стоимости жилья (для нашего примера — 1500 рублей). Платится при заключении договора. Планку стоимости квартиры можно гибко менять прямо до момента покупки.
2. Единовременная часть членского взноса — 5% от невыкупленного остатка в момент передачи ключей. Если из 300 тыс. рублей участник накопил половину, то сервис дофинансирует 150 тыс. рублей. Взнос составит 7500 рублей.
3. Иные ежемесячные взносы — 0,5% от невыкупленного остатка.
— То есть по остатку у участника 150 тысяч рублей, платит он, например, по 2 тысячи рублей в месяц. Из них ровно 750 рублей — те самые 0,5% — будут уходить на ежемесячный членский взнос, а 1250 рублей — напрямую в погашение основного долга. Все, что человек внесет свыше этого графика, также уйдет в досрочное погашение тела долга, — рассчитывают в «Жилищном балансе».
Право собственности и «кредитные каникулы». Почему квартира остается у кооператива до ее выкупа
До момента полного погашения рассрочки собственником жилья остается «Жилищный баланс». Ответ кроется в коллективной безопасности и защите общих финансовых интересов.
— В первую очередь это является гарантией для других участников, которые находятся на этапе накопления, что перед ними будут исполнены обязательства по покупке квартиры. Если бы мы передавали право собственности сразу, то в случае неуплаты или задержек мы не смогли бы, как банк, истребовать обратно деньги и квартиру, — аргументируют в «Жилищном балансе».
Статистика доказывает высокую дисциплину жильцов: процент задержек платежей после заселения мизерный. Общей суммы отставаний по всей стране не хватит даже на одну квартиру в Минске.
В случае серьезных жизненных форс-мажоров в жилищно-накопительном сервисе предусмотрена отсрочка платежа сроком до одного года. Чтобы активировать эти «каникулы», ухудшение ситуации нужно подтвердить документально (сокращение, болезнь и т. д.). Выселение из квартиры — это крайняя точка, когда компромиссы исчерпаны. И хотя таких историй еще не было, человека все равно не оставят ни с чем.
— Выселение не подразумевает, что человек остался с нулем. Квартира будет реализовываться на рынке и дальше уже будет погашаться долг кооперативу, а все остальные накопления вернут участнику кооператива. Он в любом случае остается с суммой денег, которую до этого вносил, за вычетом переплат, — поясняют в организации.
Кому откажет кооператив и можно ли обустроить «почти свою» квартиру
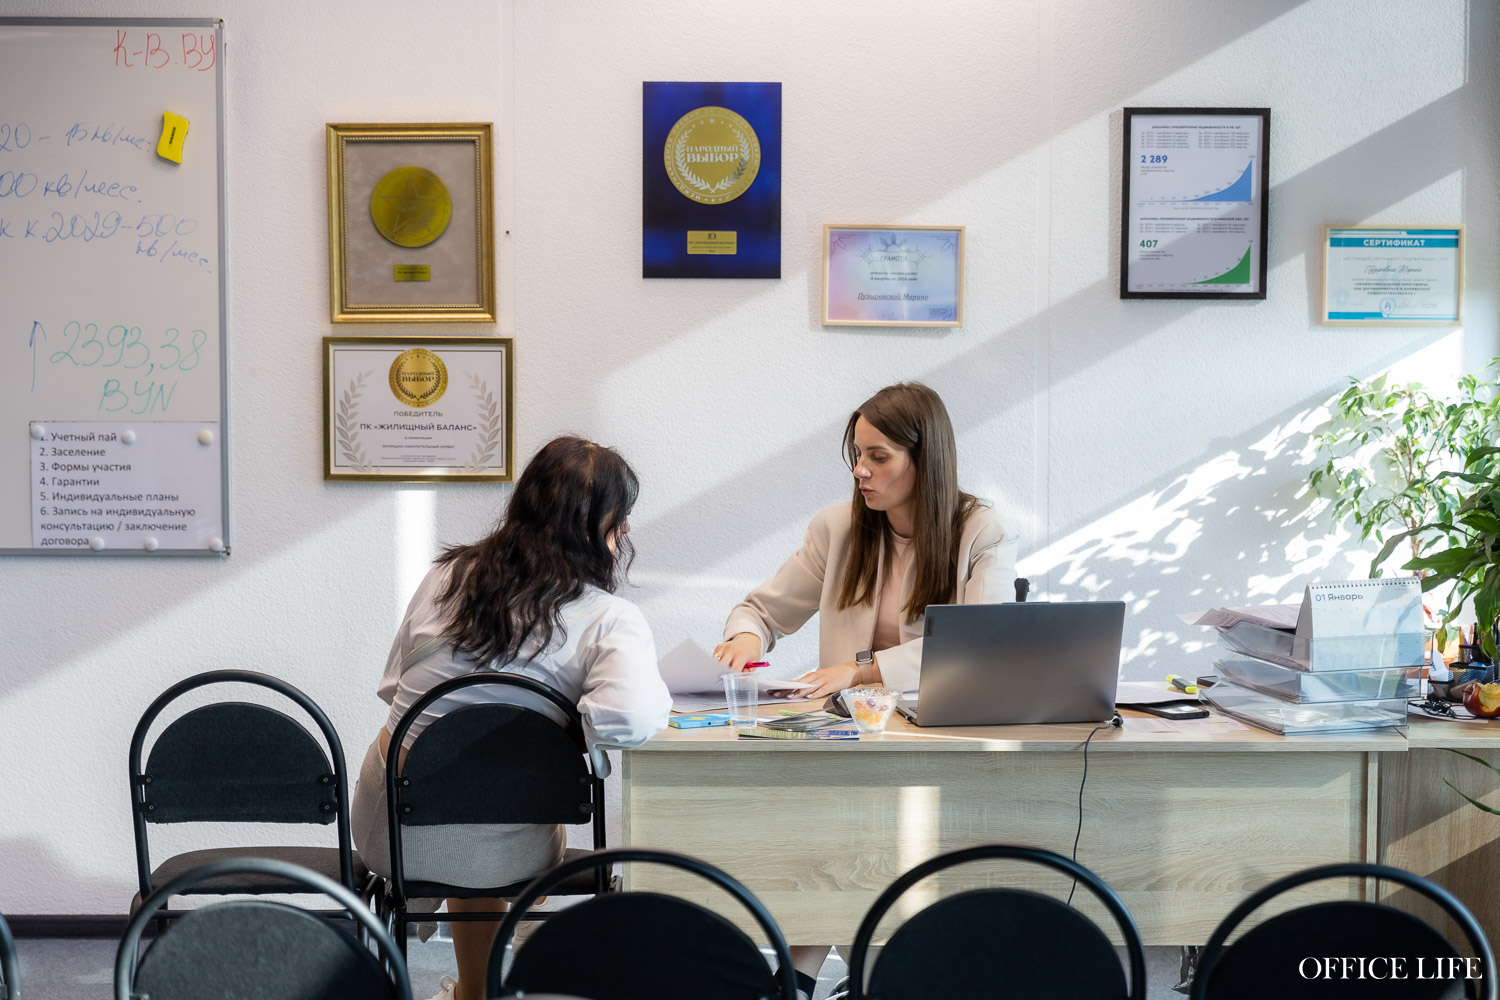
Потребительский кооператив — инструмент прагматичный. Он не рассчитан на импульсивных покупателей, поэтому на входе действует система фильтров, и организация может отказать в заключении договора. Так, здесь не помогут тем, у кого квартирный вопрос «горит» прямо сейчас.
— Бывает такое, что человек приходит и говорит: вот я нашел конкретную квартиру, за такую-то стоимость. Мы не сможем удовлетворить его запрос ввиду того, что у нас есть накопительный этап, и поэтому порекомендуем ему обратиться в банк, — рассказали в компании.
Также на повторную консультацию отправят сомневающихся людей, действующих на эмоциях. Еще один стоп-фактор — прошлая отрицательная история: система закроет вход для тех заявителей (и их близких родственников), которые ранее уже были участниками жилищно-накопительного сервиса, но копили задолженности и срывали графики.
— Идеальный же участник — мотивированный человек, которому действительно нужно решить жилищный вопрос. Он приходит на коллективную консультацию, изучает документы, делает расчеты и иногда консультируется с юристами, бухгалтерами или риелторами.
После покупки жилья с участником заключается бессрочный договор найма, на основании которого можно зарегистрировать себя и членов семьи. Компания выдает доверенность, по которой участник сам согласовывает перепланировки в исполкоме и БТИ. Однако сдавать жилье в аренду до полного выкупа нельзя.
Сама система финансирует только ликвидные квартиры или частные дома — никаких комнат, долей или дач. При досрочном выходе из проекта на этапе накопления деньги возвращаются в течение 30 дней по актуальной стоимости учетного пая. Из-за рублевой индексации человек забирает больше, чем вносил, а кооператив удерживает лишь стартовый взнос в размере 0,5%.
Тест-драйв для бюджета и три главные цифры. С чего начать покупку квартиры
Чтобы не загнать семейный бюджет в тупик, эксперты рекомендуют подходить к решению квартирного вопроса с холодной головой и начинать вовсе не с выбора кредита или накопительной программы.
Мнение эксперта
— Я бы начинал вообще не с выбора финансового продукта. Первый шаг — открыть рынок недвижимости и понять, сколько стоит квартира, которая действительно решит вашу задачу. Не абстрактная средняя квартира, а конкретный сегмент: например, однокомнатная квартира в Минске за $75 тыс. или двухкомнатная в областном центре за $45 тыс. Если не хватает средств на приобретение жилья в самом Минске, то стоит взглянуть на его пригород или расширить круг поиска на Минский район и города-спутники, — советует Андрей Чернышев.
Второй обязательный шаг, по словам аналитика, заключается в определении трех ключевых цифр для своей семьи:
-
Сколько денег у вас есть на руках сегодня.
-
Какую сумму семья способна комфортно и безболезненно направлять на решение жилищного вопроса ежемесячно.
-
Сколько времени вы объективно готовы ждать до реального переезда.
Особое внимание Андрей рекомендует уделить размеру ежемесячного платежа, устроив своей финансовой модели реальный тест-драйв.
— Нужно не просто в теории прикинуть, а попробовать пооткладывать пару месяцев те суммы, которые бы уходили в погашение. Тогда на практике станет понятно, насколько такие расходы обременительны для семейного бюджета, — подчеркивает эксперт.
Только после этого можно сравнивать банки, лизинг и кооперативы по трем жестким критериям: срок до получения ключей, совокупные расходы и финансовая нагрузка при форс-мажоре.
— При таком подходе очень быстро становится понятно, что одному человеку выгоднее еще два года самостоятельно копить, другому — взять кредит прямо сейчас, а для третьего альтернативой станет кооперативная система. Чем дальше от Минска, тем сильнее меняется эта математика, — резюмирует Андрей.
Фото: Павел Садовский / Office Life
Партнерский материал