
Почему белорусы доверяют отечественным товарам, но покупают импорт
Взрослые съедают половину детского питания
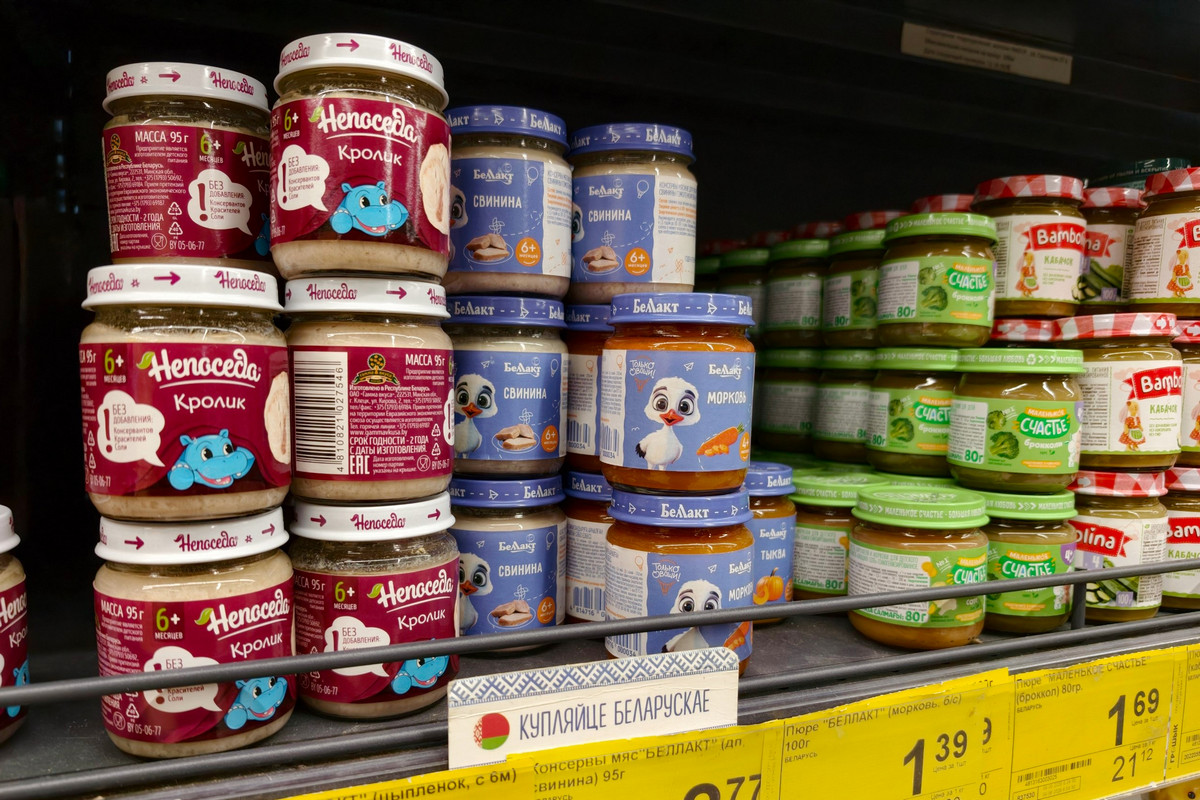
На белорусском рынке детского питания (пюре, консервы, соки и нектары) импорт составляет около 30%. Но динамика продаж не радует. Доля продукции отечественного производства снизилась до 71% в 2025 году с 80% в 2022-м. По итогам января — июня 2026 года этот показатель составлял и вовсе 67,4%.
— Более 60% респондентов доверяют безопасности белорусского детского питания (импортного — лишь 3%). Это превосходная база для развития. Почему же тогда доля не растет? Нужно структурно поменять восприятие своей аудитории, — прокомментировал результаты исследования на форуме «Трейд Диалог» заместитель гендиректора по маркетингу ретейлера «Доброном» Валерий Савицкий.
Опросы выявили поразительный факт, который, по словам эксперта, «переворачивает сознание производителя». Более половины (51%) респондентов приобретают детское питание для себя и других взрослых членов семьи.
Производители продолжают ориентироваться на малышей, упуская огромный пласт аудитории школьников (8–16 лет) и взрослых, которым нужен другой дизайн, другой объем упаковки и другая структура продукта. Школьник не хочет покупать продукт с «наивным слоником» на упаковке, ему нужен современный дизайн.
Еще один парадокс связан со вкусами. Глобальные тренды диктуют моду на экзотические фрукты (манго, авокадо), семена чиа и функциональные добавки. Однако белорусский потребитель ждет от отечественных брендов местные вкусы, знакомые с детства: облепиху, бруснику, черноплодную рябину, крыжовник, вишню. На рынке таких предложений практически нет.
Из барьеров потребители отмечают водянистую консистенцию некоторых белорусских продуктов (ожидают насыщенный вкус, а получают разбавленный), устаревший дизайн, который формирует ощущение низкого качества, и неудобную мягкую упаковку (ребенок часто пачкается).
Белорусским макаронам не хватает «итальянской истории»
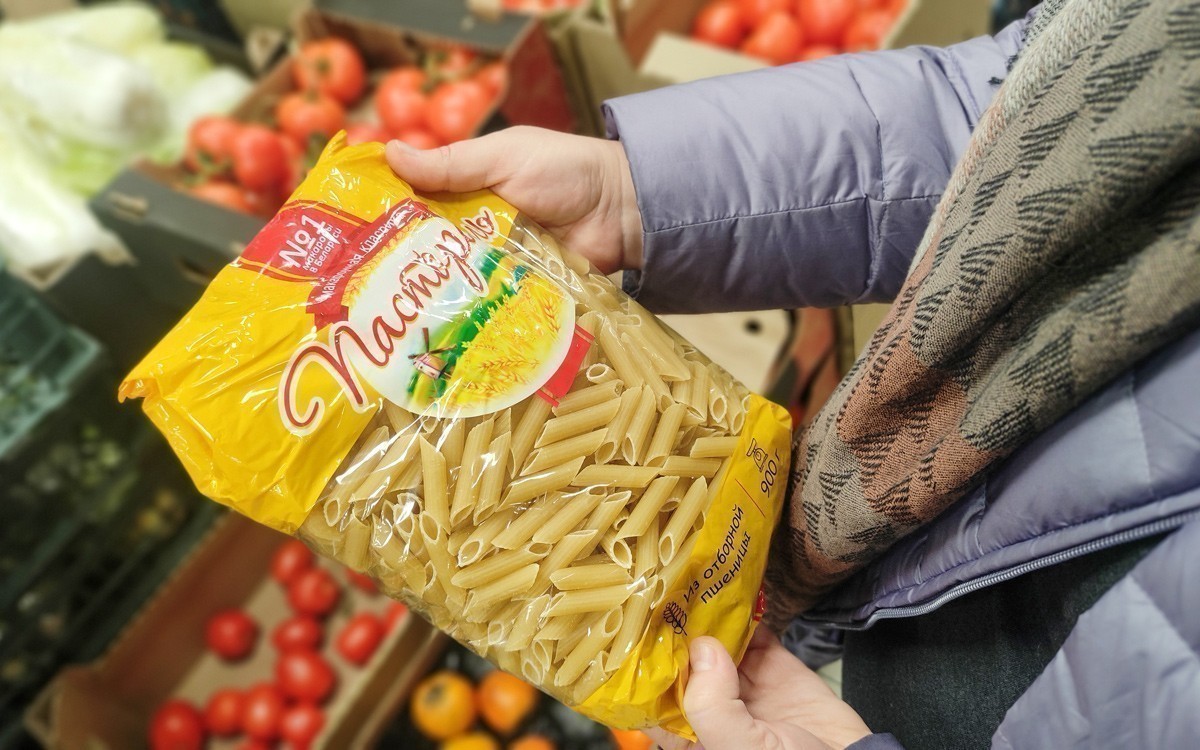
Рынок макаронных изделий стабилен, его объем варьируется в пределах 175–180 млн рублей в год. Доля продукции белорусского производства падает: с 68% в 2022 году до 61% в 2025-м. По итогам января — июня 2026 года цифра оказалась еще ниже — 57%, хотя в Беларуси есть хорошие производства: в Борисове, Лиде и Минске. Основная часть импорта — около 50 тыс. тонн — ввозится из России.
— Дело в том, что растет потребление более дорогих вариантов макарон из твердых сортов пшеницы. Макароны перестали быть просто гарниром с сосиской из глубокого детства. Сегодня это самостоятельное блюдо. Качественная основа сырья становится решающим фактором. Мы знаем, что в Беларуси есть проблема со своим сырьем твердых сортов, но производителям необходимо искать варианты выпуска такой продукции, — считает Валерий Савицкий.
У потребителей существует стереотип о низком качестве сырья белорусских макарон. 26% респондентов убеждены, что производители Беларуси используют более дешевую и менее качественную муку мягких сортов. Белорусские бренды ассоциируются с доступностью, но полностью проигрывают импорту в премиальности и современном имидже. Конкурировать в цене и «итальянской истории» с зарубежными брендами крайне сложно.
Почти половине опрошенных (46%) не хватает макарон именно из твердых сортов пшеницы белорусского производства, а также качественных отечественных спагетти, ригатони и фарфалле. Есть запрос на цветные макароны (со шпинатом, томатом), цельнозерновые изделия и форматы для запекания (лазанья, каннеллони).
При этом следует вести умную работу с мягкими сортами: там, где твердые сорта не критичны, нужно использовать конкурентное ценовое преимущество. Это эконом-сегмент, детские фигурные макароны (с акцентом на скорость варки), лапша быстрого приготовления и суповые засыпки.
Покупателям шоколада становится скучно
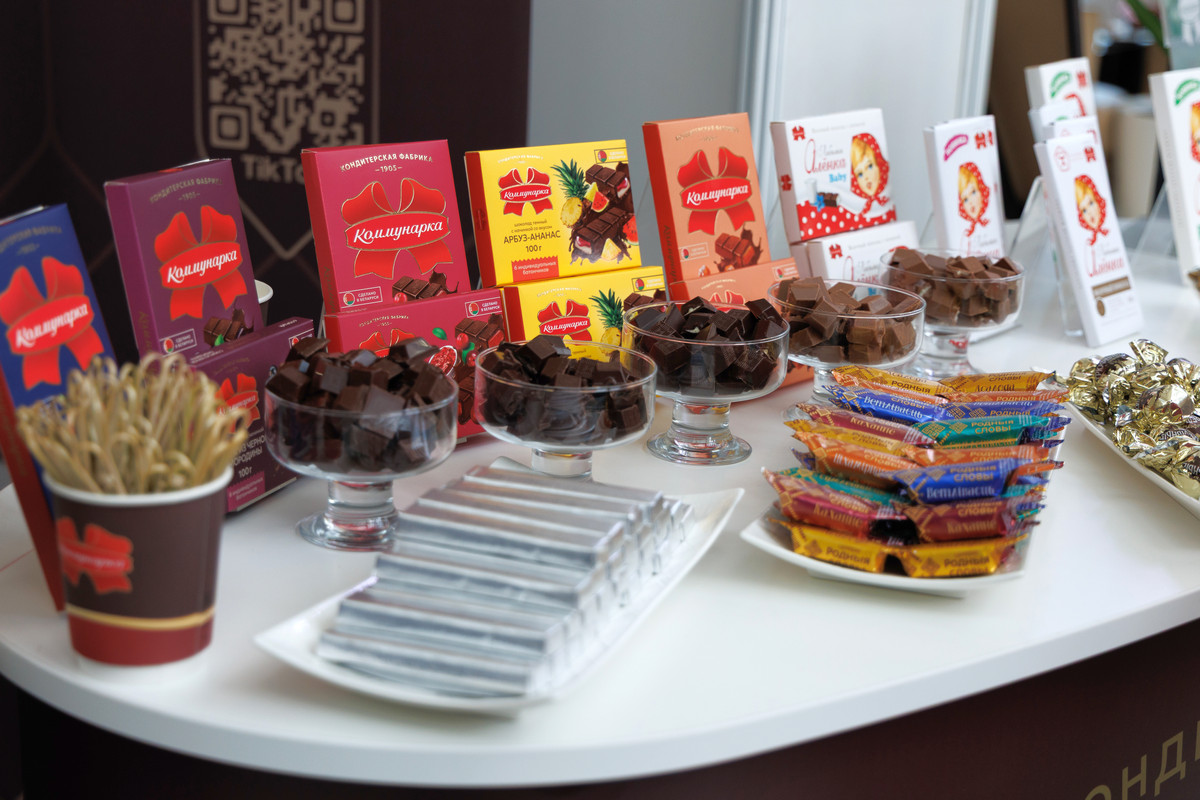
Объем розничных продаж шоколада и какаосодержащих изделий с 2020 года вырос на 9% (или на 3,1 тыс. тонн). По данным Белстата, доля импорта за первое полугодие 2026 года достигла 41,2%. Основной поставщик зарубежного шоколада — Россия.
По мнению экспертов, шоколад — это продукт эмоционального, импульсивного спроса. Главный тренд здесь — смещение интереса в сторону более темного шоколада с высоким содержанием какао-бобов (70%+). Наряду с этим растет спрос на шоколад без сахара и продукты с функциональными добавками.
Промоактивность в категории зашкаливает, но белорусские бренды участвуют лишь в 22% всех проморазмещений. Главная проблема отечественных кондитерских фабрик кроется в имиджевом восприятии. Потребители четко определяют белорусский шоколад как «марку с историей» и «доступную марку». Но в категориях «премиальная марка», «инновационная марка» или «умеет удивлять» отечественных брендов просто нет — там доминируют Ritter Sport, Milka и другие импортные аналоги.
При этом 34% опрошенных потребителей убеждены, что белорусские производители используют более качественное сырье.
База доверия есть, но покупателям элементарно скучно. Главные причины переключения на другие бренды: «изменились предпочтения / захотелось попробовать что‑то новое» (35–41% респондентов).
— У отечественных фабрик большой разброс: «Аленка», крафт, базовый сегмент — все под одной торговой маркой. Нет единой логики. Нельзя охватить одной маркой все сегменты рынка. Эконом-сегмент нужно оставить под текущими историческими марками. А для выхода в средний+ и премиум-сегменты следует создавать новые суббренды с консистентным дизайном и совершенно другими продуктовыми решениями, — советует эксперт.
Исследование показало, что производителям стоит наладить выпуск порционных форматов (мини‑плитки «на один укус»), красивых подарочных коробок, шоколада без сахара и веганских вариантов. Наряду с этим шоколад требует рекламы в местах продаж, а также активного продвижения через интернет, социальные сети и блогеров (29% участников опроса узнают о шоколаде из соцсетей).
Шампуням и зубным пастам нужны высокие технологии
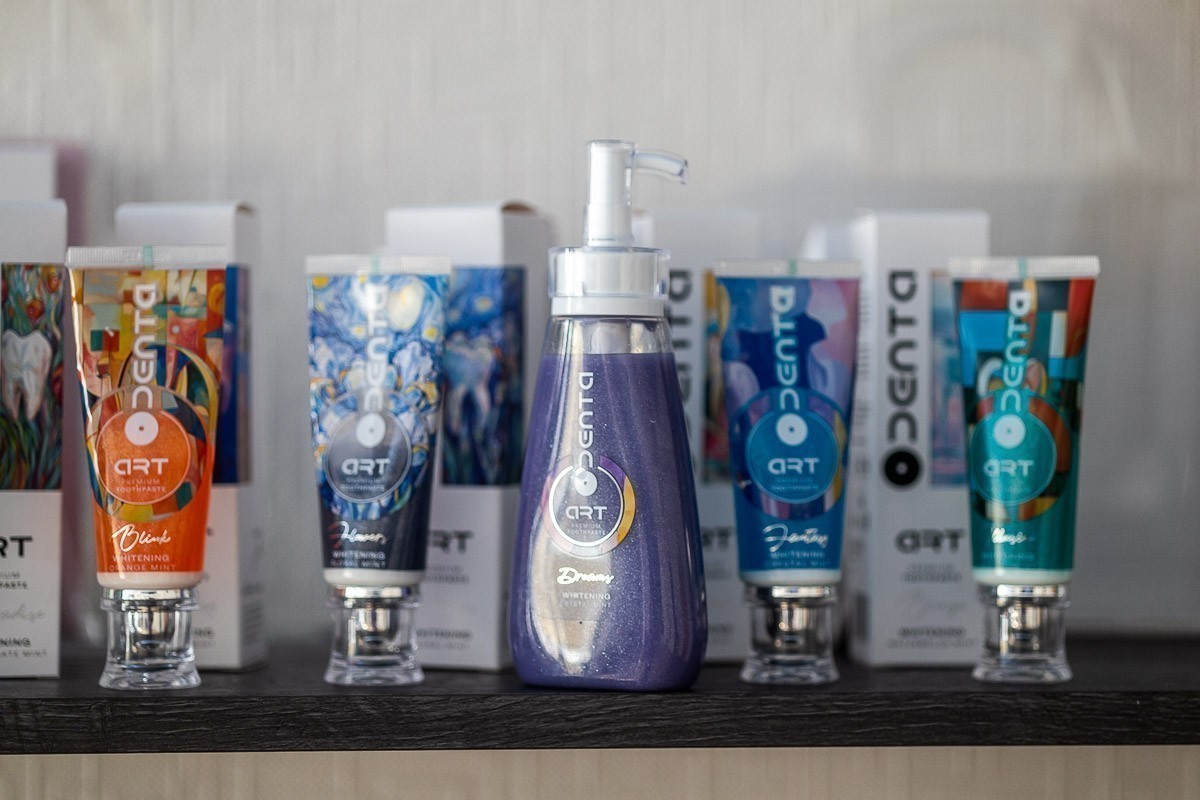
Если белорусские продукты питания отвоевали себе довольно значимое место на полках магазинов, то в секторе non-food ситуация более сложная. Например, в категории уходовой косметики и гигиены с 2020 года наблюдается двукратный рост продаж. Правда, доля белорусских производителей стабильна и находится в районе 20%. Остальное — это импорт из России, Польши, Китая и Кореи.
Сейчас на рынке шампуней правит бал концепция скиннификации (кожа головы требует такого же ухода, как кожа лица). Покупатель уже не берет шампунь просто для того, чтобы волосы были чистыми. Ему нужны пептиды, керамиды, экоформулы. А самое главное — потребитель ищет доказанную клиническую эффективность.
Белорусские шампуни часто страдают от отсутствия четкого позиционирования. В рамках одной линейки может встречаться разный дизайн, а один бренд продает «все подряд», что размывает имидж и не позволяет продавать продукт дороже. Новые линейки часто каннибализируют продажи своих же старых продуктов, а не отбирают долю у конкурентов. Покупатели не видят экспертности: нет коммуникации о том, что продукт одобрен дерматологами или содержит передовые разработки.
В категории зубных паст ассортимент мировых брендов расширяется в сторону сложных многоступенчатых уходов (дневной и ночной), новых вкусов и экологичной упаковки. У отечественных производителей ассортимент, по мнению покупателей, узкий и однообразный.
25% опрошенных считают, что белорусская паста априори должна стоить дешевле, а 29% воспринимают низкую цену просто как факт локального производства («так и должно быть — производится на месте»).
По мнению экспертов, чтобы отвоевать долю у зарубежных брендов, нужен технологичный подход. Валерий Савицкий приводит в пример российский бренд Splat, который занял свою нишу на рынке СНГ.
— Они долго разрабатывали продукт, проводили клинические испытания, заходили через аптечные сети и стоматологов. Потребитель понял, что это экспертный продукт с подтвержденным качеством, и только после этого бренд масштабировался в ретейле. Белорусским производителям нужно осознать, что это более долгий путь. Нельзя просто поменять упаковку или написать название на немецком языке. Конкурировать в non-food без реальной технологической базы и клинических доказательств невозможно, — говорит топ‑менеджер «Добронома».
От стиральных порошков ждут не только низких цен
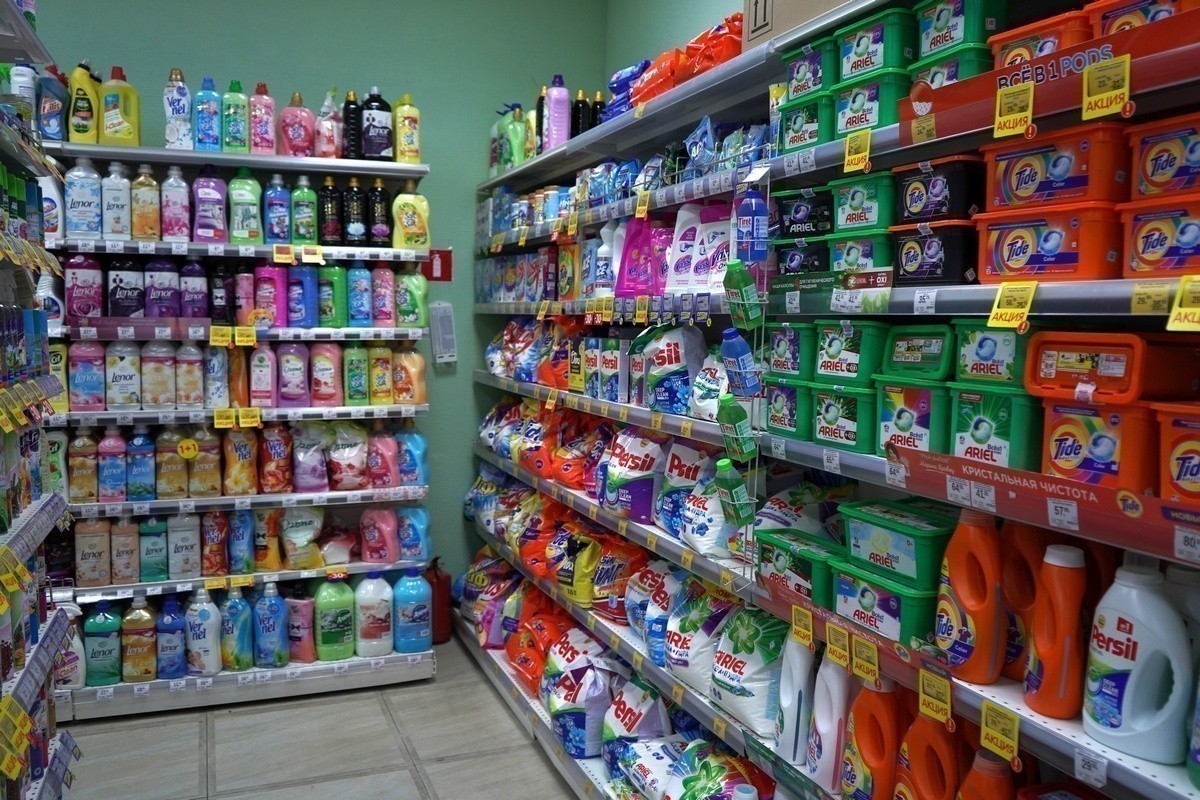
Белорусский рынок бытовой химии отличается высочайшей ценовой чувствительностью и агрессивным присутствием транснациональных корпораций. Ключевой импортер — Россия, откуда ввозятся локализованные международные бренды. Емкость рынка оценивается в 28–35 тыс. тонн.
35% опрошенных потребителей относят белорусские средства для стирки исключительно к массмаркету. Премиальности в отечественных брендах покупатели не видят (ее отмечают лишь 3% респондентов).
Средства для стирки — категория с максимальным давлением промоакций. 42% потребителей покупают белорусские порошки только потому, что они дешевле импортных, а 35% совершают покупку из‑за акции в магазине.
Глобальный рынок стремительно переходит от сухих стиральных порошков к гелям, капсулам, концентрированным формулам и рефилам (сменным упаковкам). Потребители ищут гипоаллергенность, отсутствие фосфатов и хлоросодержащих отбеливателей, приятные натуральные ароматы. Вместе с тем уменьшается использование картонных коробок без пакета-вкладыша (неудобны) и крупных объемов без концентрации.
По мнению экспертов, белорусским производителям следует перестать конкурировать только за счет низкой цены. Нужно выводить на рынок современные энзимные формулы, которые будут бороться за покупателя благодаря высокой эффективности удаления пятен.
Что в итоге
Исследование пяти категорий показало, что у белорусских товаров есть потенциал для увеличения доли продаж на внутреннем рынке. Лояльность белорусов к «своему» продукту высока, однако одного лишь патриотизма недостаточно для коммерческого успеха. Нужны грамотные маркетинговые шаги от производителей. Четкая сегментация, создание продуманных суббрендов под конкретные ниши, модернизация рецептур и системная работа с доверием потребителя (через клинические исследования, работу с лидерами мнений и правильный дизайн) позволят нарастить продажи белорусских товаров как в объеме, так и в стоимостном выражении.
Фото: Office Life, «Продукт.BY»